<!-- [template-conformance] No source content mapped to this template section. -->

Au Tchad, l'élevage est souvent qualifié de « seconde mamelle » de l'économie après le pétrole. Sa contribution est vitale pour la stabilité socio-économique, bien que son poids statistique varie selon les sources et les méthodologies de calcul.
Les estimations de part dans le PIB National varient de 18% du PIB en valeur ajoutée directe, jusqu'à ~53% sur l'ensemble de la chaîne de valeur incluant l'autoconsommation (BAD/PAPCVL). Des rapports récents de l'INSEED indiquent une croissance moyenne de l'activité élevage et chasse de 5.9% sur la période 2019-2022.
Les comptes nationaux tchadiens, bien qu'ayant migré vers le SCN en 2008, font face à des défis méthodologiques majeurs.
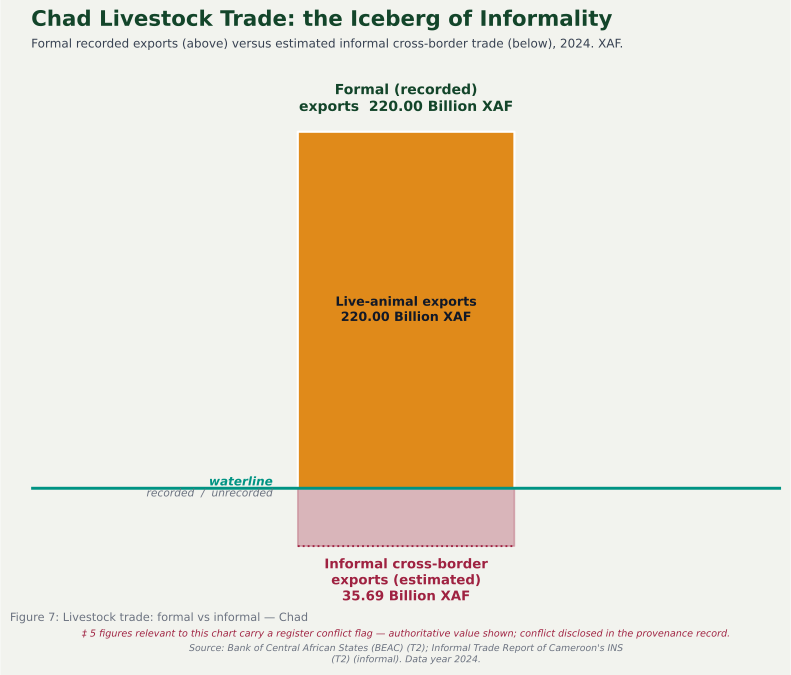
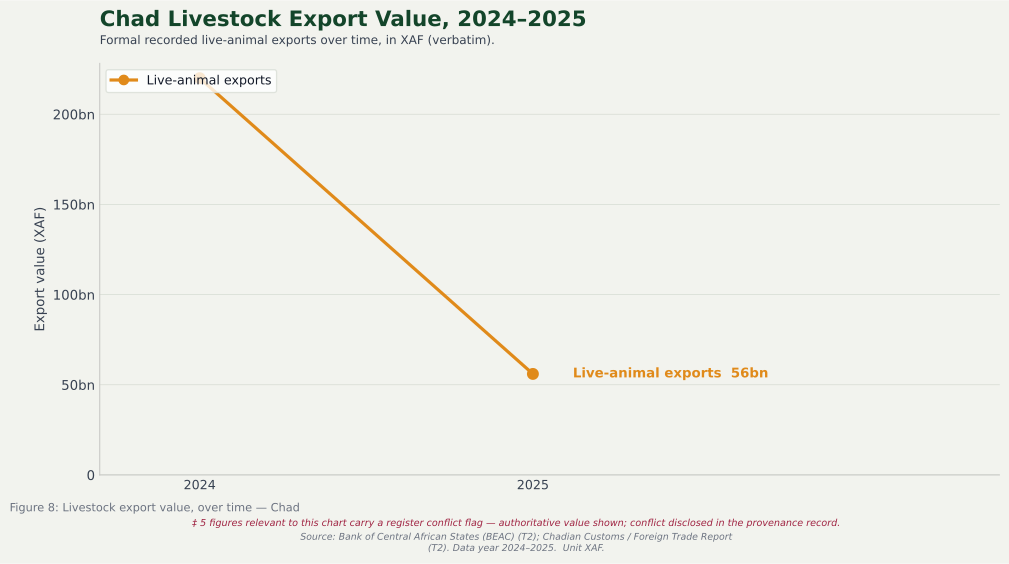
Le Tchad exporte presque exclusivement des animaux vivants : les exportations de viande (131 000 USD) représentent ~1/740e des exportations d'animaux vivants (97 millions USD), indiquant une quasi-absence de valeur ajoutée domestique de transformation. Les exportations de bétail du Tchad ont franchi un cap historique pour s'établir à 220 milliards de FCFA (environ 360 millions de dollars US) selon les données officielles consolidées de la Banque des États de l'Afrique centrale (BEAC). Les douanes enregistrent 56 milliards FCFA d'exportations formelles d'animaux vivants (Tableau 8), dont 35,7 milliards (64%) vers le Cameroun ; les 220 milliards FCFA de la BEAC sont une estimation consolidée incluant le commerce informel — les deux chiffres ne sont pas directement comparables.
Les lacunes de données nationales et institutionnelles citées ci-dessus limitent la reconnaissance formelle des contributions pastorales, entravant ainsi l'élaboration de politiques et d'investissements publics adaptés.
La véritable valeur économique du pastoralisme reste sous-estimée, ce qui occulte son rôle crucial dans la sécurité alimentaire et les chaînes de valeur régionales.
Combler ces manques ou insuffisances de données est une priorité stratégique pour quantifier l'apport réel des pasteurs et intégrer pleinement le secteur dans les stratégies de développement national.
| Indicateur | Valeur | Année | Source officielle |
|---|---|---|---|
| PIB national (USD courants) | $20.63 milliards | 2024 | Banque mondiale |
| Agriculture % du PIB | 32.15% | 2024 | Banque mondiale |
| Élevage % du PIB | ~18% | 2024 | BAD, PAPCVL |
| Élevage % du PIB agricole | ~56% | 2024 | Banque mondiale |
| PIB de l'élevage (USD courants) | ~$3.71 milliards | 2024 | Banque mondiale |
| Population totale de bovins | ~41,749,703 | 2025 | RGE, DRSE |
| Population totale d'ovins | ~56,668,519 | 2025 | RGE, DRSE |
| Population totale de caprins | ~55,591,608 | 2025 | RGE, DRSE |
| Population totale de camélidés | ~12,132,800 | 2025 | RGE, DRSE |
| Population rurale/agricole | ~14.8 millions | 2024 | 75-80% du total, estimation IFAD/BAD |
| % de la population rurale/agricole | ~75-80% | 2024 | IFAD / BAD |
Au Tchad, il existe une diversité de systèmes d'élevage de ruminants domestiques. Une classification basée sur le degré de mobilité des éleveurs et de leur bétail, le niveau d'association de l'agriculture à l'élevage ainsi que le mode de conduite et d'occupation de l'espace permet d'en distinguer deux principaux : le système pastoral et le système agropastoral. À ces deux systèmes extensifs à divers degrés, s'ajoutent les agri-éleveurs (agriculteurs possédant quelques animaux) et les systèmes périurbains orientés vers l'intensification (fermes), qui sont très minoritaires. Des études de caractérisation des systèmes d'élevage et surtout d'estimation de leur importance et de leurs performances manquent cruellement (Hiernaux et al., 2021).
L'élevage au Tchad représente un pilier économique majeur qui contribue à plus de 50% du PIB du secteur rural. La gestion du cheptel national (estimé à plus de 100 millions de têtes de bétail) repose sur une grande diversité de systèmes de production dictés par les zones agroécologiques du pays.
Ce système repose entièrement sur la mobilité des troupeaux (transhumance et nomadisme) pour exploiter les ressources naturelles en eau et en pâturages. L'agriculture y est quasi-inexistante ou secondaire. Les espèces concernées par ce système sont les bovins au centre-sud, les camelins au nord, les ovins et caprins sur tout le territoire. Il concentre environ 80% du cheptel national.[1] Il se subdivise en nomadisme de grande amplitude (nord-saharien, ≈11%) et en transhumance saisonnière (sahélo-soudanienne, ≈21%).
Ce système associe l'élevage mobile à une agriculture pluviale de subsistance. Les éleveurs pratiquent de courtes transhumances et cultivent des céréales (mil, sorgho) autour de leurs points d'attache (terroirs). Ce système gère une part significative de la catégorie sédentaire/faible amplitude, estimée globalement entre 10 et 15% du cheptel national.
Pratiqué principalement en zone soudanienne (au Sud), où l'agriculture est l'activité principale. Les agriculteurs possèdent de petits troupeaux sédentaires utilisés pour la traction animale, la production de fumier et l'épargne. Ce système représente environ 5 à 8% du cheptel global, mais détient une proportion importante des animaux de trait.
Localisé autour des grandes agglomérations urbaines (comme N'Djaména), ce système s'oriente vers la commercialisation rapide. Il inclut l'embouche bovine/ovine intensive et des fermes laitières modernes. Très minoritaire, ce modèle représente moins de 1 à 2% du cheptel national, mais progresse rapidement en raison de la demande urbaine.
Les dynamiques de l'élevage tchadien sont profondément liées à des groupes ethniques et culturels spécialisés, répartis du Nord au Sud du territoire selon les isohyètes :
Tableau 2 : Principaux groupes ethniques
| Zones agroécologiques | Principaux groupes ethniques |
|---|---|
| Zone saharienne (Nord) | Goranes (Toubou, Daza) & Berbères, Zaghawa |
| Zone sahélienne (Centre) | Arabes, Kanembou & Boudouma |
| Zone soudanienne (Sud) | Mobilité saisonnière des Peuls (Mbororo) |
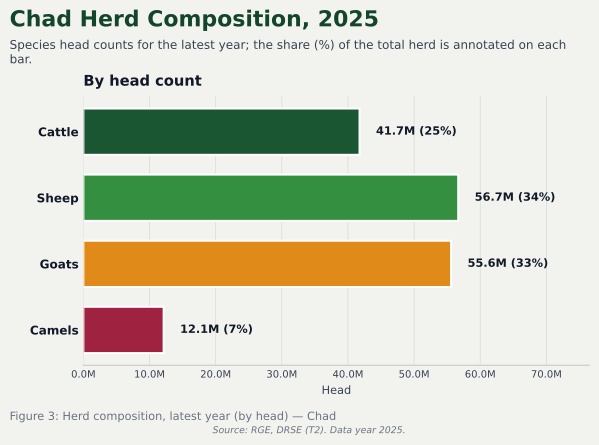
Le Tchad est un grand pays d'élevage, avec l'un des plus grands cheptels nationaux de sa région, estimé en 2021 à 134,351,938 têtes de bétail selon les données actualisées par le Bureau du Recensement Général de l'Élevage (actuelle DRSE). Ce cheptel est réparti par espèces dans le tableau ci-dessous :
| ESPECES | Sédentaire | Transhumant | Nomade | Ferme | Ensemble | ||
|---|---|---|---|---|---|---|---|
| Effectif | % | ||||||
| Bovins | 16,900,896 | 5,227,760 | 2,760,013 | 3,429 | 24,892,098 | 27.0 | |
| Ovins | 18,700,944 | 3,211,190 | 4,522,387 | 1,649 | 26,436,170 | 28.7 | |
| Caprins | 25,798,311 | 2,071,239 | 2,649,389 | 410 | 30,519,349 | 33.1 | |
| Camelins | 2,797,027 | 1,176,591 | 2,439,703 | 200 | 6,413,521 | 7.0 | |
| Equins | 902,795 | 86,296 | 84,319 | 88 | 1,073,498 | 1.2 | |
| Asins | 2,348,092 | 212,022 | 244,084 | 12 | 2,804,210 | 3.0 | |
| TOTAL Bétail | 67,448,065 | 11,985,098 | 12,699,895 | 5,788 | 92,138,846 | 100.0 | |
| % bétail | 73.2 | 13.0 | 13.8 | 0.0 | 100.0 | ||
| Source : Tchad, Recensement Général de l'Elevage – RGE, 2018 | |||||||
Le dernier inventaire exhaustif officiel à l'échelle nationale est le Recensement Général de l'Élevage (RGE), dont la phase de collecte terrain s'est déroulée en 2015, avec une publication officielle des résultats définitifs par le Ministère de l'Élevage et la FAO au Tchad en 2018.
Afin de maintenir les statistiques à jour, le Bureau du Recensement Général de l'Élevage réalise des projections et des actualisations régulières. Les données consolidées officielles les plus récentes datent de 2021. Les ruminants (caprins, ovins, bovins) forment le cœur du secteur et représentent plus de 85% des effectifs globaux de mammifères.
L'évolution du cheptel tchadien sur les 20 dernières années montre une progression globale spectaculaire, caractérisée par un quasi-doublement des effectifs totaux.
Le calcul précis de la population animale au Tchad se heurte à des contraintes structurelles majeures qui impactent la régularité et la fiabilité absolue des bases de données :
L'élevage est le pilier économique majeur des ménages ruraux et pastoraux au Tchad. Il constitue une source de revenus vitale, un filet de sécurité alimentaire et financière, et un moteur d'autonomisation pour les populations locales. Il emploie environ 80% de la population active (secteur rural et pastoral compris) et génère des revenus directs ou indirects pour environ 40% de la population totale du pays.
Les données sur la génération de revenus des ménages pastoraux restent non exhaustives. Cependant, quelques études fournissent des informations utiles :
Dans le cadre de la mise en œuvre du PRAPS 1 au Tchad, la première enquête de référence a été réalisée entre 2017-2018 (rapport final déposé en décembre 2018) dans la zone d'intervention du PRAPS-Tchad couvrant 12 régions, qui sont : Hadjer Lamis, Kanem, Barh Al Ghazal, Batha, Guéra, Borkou, Ennedi Est et Ennedi Ouest, Wadi Fira, Ouaddaï, Sila et la région du Lac.
L'enquête a porté sur un échantillon de 459 ménages pastoraux et agropastoraux et a montré que la quasi-totalité de ces ménages sont dirigés par des hommes, à hauteur de 98%. Les ménages pastoraux et agropastoraux génèrent des revenus globaux moyens de 2,235,171 FCFA/an. La moitié des ménages enquêtés ont des revenus moyens excédant 994,600 FCFA, alors que l'autre moitié dégagent des revenus moyens qui sont en deçà de ce montant.
Les ménages tirent principalement leurs revenus des ventes d'animaux sur pieds, qui représentent une proportion de 41.8% des revenus générés. La commercialisation des produits agricoles constitue la deuxième source de revenus la plus importante, avec une part de 24.7% du revenu global. Les ventes de produits agricoles sont particulièrement importantes dans les régions du Batha, d'Hadjer-Lamis et du Guera, qui représentent respectivement 30, 22 et 16% des revenus agricoles générés. Ces régions bénéficient de conditions climatiques favorables à la pratique de ces activités, ou encore de cultures de décrue comme dans la région du Batha. L'autoconsommation est évaluée à 21.3% du revenu global, tandis que les ventes de produits laitiers ne contribuent qu'à hauteur de 2.6%. Cela traduit notamment l'importance de l'autoconsommation des produits laitiers et agricoles en termes de contribution à la sécurité alimentaire, ainsi que l'arbitrage des ménages entre parts consommée et commercialisée. Ces revenus issus de l'autoconsommation ont été valorisés au prix du marché et comptabilisés comme des revenus « non monétaires ». Quant aux autres sources de revenus, leur part est évaluée à 9.6%. Elles comprenaient les salaires, les revenus d'autres activités comme le commerce, les transferts et les subventions. (Wane et al., 2017)
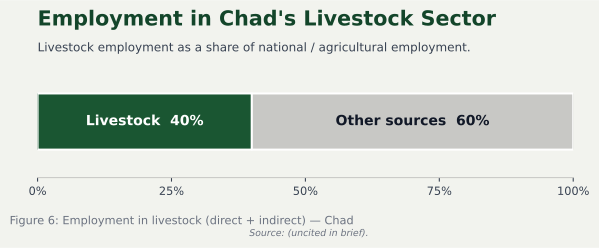
Le secteur de l'élevage au Tchad est un pilier socio-économique majeur qui fait vivre environ 40% de la population nationale et contribue à 53% du PIB du secteur rural.
Selon le RGE 2018, 827,167 ménages sont dirigés par des éleveurs — 451,724 (54.6%) hommes et 375,443 (45.4%) femmes.
L'analyse de la structure de l'emploi met en évidence une distinction nette entre les emplois directs, fortement liés au pastoralisme traditionnel, et les emplois indirects en pleine structuration.
| Segment de la filière | Type d'emploi | Nature de l'activité principale | Degré de formalisation |
|---|---|---|---|
| Élevage & Production | Direct | Conduite de troupeaux, gardiennage, traite | Très informel (familial/communautaire) |
| Commerce du Bétail | Direct | Collecte, courtage, convoyage sur pied | Informel mais hautement organisé |
| Transformation | Direct | Abattage, boucherie, tannerie, laiterie | Mixte (artisanat à zones industrielles) |
| Fourniture d'Intrants | Indirect | Vente d'aliments pour bétail, compléments minéraux | En croissance rapide dans les centres urbains |
| Transport & Logistique | Indirect | Transport par camions, logistique transfrontalière | En cours de modernisation |
| Services Vétérinaires | Indirect | Soins, vente de médicaments, vaccination | Professionnel (secteurs public et privé) |
Les emplois directs regroupent les activités au contact immédiat de l'animal et de ses produits dérivés. [8]
Les emplois indirects englobent les services et les chaînes d'approvisionnement indispensables au maintien de la chaîne de valeur.
Les principales activités exercées par la population des ménages pastoraux sont essentiellement l'agriculture et l'élevage. Chez les personnes de sexe masculin, l'agriculture (hors maraîchage) représente 70.8% des activités exercées, contre 11.3% pour l'élevage. De même, chez les femmes, l'agriculture représente 71.8% et l'élevage 10.4%. (RGE, 2018)
| Activité principale du chef de ménage | Urbain | Rural | Total | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Masculin | Féminin | Masculin | Féminin | Masculin | Féminin | |||||||
| Effectifs | % | Effectifs | % | Effectifs | % | Effectifs | % | Effectifs | % | Effectifs | % | |
| Agriculture | 289,455 | 45.1 | 260,342 | 45.6 | 2,530,787 | 75.7 | 2,328,903 | 76.7 | 2,820,241 | 70.8 | 2,589,246 | 71.8 |
| Maraîchage | 12,148 | 1.9 | 11,962 | 2.1 | 80,578 | 2.4 | 65,464 | 2.2 | 92,726 | 2.3 | 77,425 | 2.1 |
| Elevage | 67,174 | 10.5 | 57,724 | 10.1 | 384,550 | 11.5 | 317,719 | 10.5 | 451,724 | 11.3 | 375,443 | 10.4 |
| Pêche | 5,917 | 0.9 | 6,261 | 1.1 | 20,800 | 0.6 | 18,324 | 0.6 | 26,717 | 0.7 | 24,584 | 0.7 |
| Chasse | 80 | 0.0 | 80 | 0.0 | 394 | 0.0 | 342 | 0.0 | 474 | 0.0 | 423 | 0.0 |
| Foresterie | 1,518 | 0.2 | 1,538 | 0.3 | 951 | 0.0 | 1,222 | 0.0 | 2,469 | 0.1 | 2,760 | 0.1 |
| Apiculture | 19 | 0.0 | 19 | 0.0 | 1,830 | 0.1 | 1,755 | 0.1 | 1,849 | 0.0 | 1,773 | 0.0 |
| Floriculture | 1,819 | 0.3 | 713 | 0.1 | 2,020 | 0.1 | 984 | 0.0 | 3,839 | 0.1 | 1,697 | 0.0 |
| Commerce | 107,367 | 16.7 | 98,433 | 17.3 | 121,684 | 3.6 | 112,091 | 3.7 | 229,051 | 5.7 | 210,524 | 5.8 |
| Artisanat | 10,734 | 1.7 | 9,324 | 1.6 | 25,782 | 0.8 | 22,607 | 0.7 | 36,516 | 0.9 | 31,931 | 0.9 |
| Fonctionnaire | 70,400 | 11.0 | 57,058 | 10.0 | 32,659 | 1.0 | 29,903 | 1.0 | 103,059 | 2.6 | 86,962 | 2.4 |
| Elève / Etudiant | 10,773 | 1.7 | 8,367 | 1.5 | 21,828 | 0.7 | 19,829 | 0.7 | 32,601 | 0.8 | 28,197 | 0.8 |
| Aucune activité | 27,623 | 4.3 | 26,186 | 4.6 | 73,072 | 2.2 | 70,581 | 2.3 | 100,695 | 2.5 | 96,767 | 2.7 |
| Autre activité | 37,351 | 5.8 | 32,403 | 5.7 | 44,473 | 1.3 | 44,869 | 1.5 | 81,824 | 2.1 | 77,272 | 2.1 |
| Ensemble Tchad | 642,376 | 100.0 | 570,410 | 100.0 | 3,341,409 | 100.0 | 3,034,594 | 100.0 | 3,983,784 | 100.0 | 3,605,005 | 100.0 |
| Source : Tchad, Recensement Général de l'Elevage - RGE 2012/2015 | ||||||||||||
NB : Cette tendance est plus accentuée en milieu rural où la proportion des hommes ayant l'agriculture comme activité principale est de 75.7%, contre 76.7% pour les femmes. En milieu urbain par contre, la proportion des personnes pratiquant l'agriculture est de 45.1% pour les hommes et 45.6% pour les femmes.
Toutefois, l'agriculture demeure l'activité principale la plus pratiquée par la population pastorale, suivie de l'élevage (11.3% des hommes et 10.4% des femmes) et du commerce (5.7% des hommes et 5.8% des femmes). On note également qu'en milieu urbain, il y a autant de membres de ménages fonctionnaires pratiquant l'élevage que de membres de ménages exerçant l'élevage comme activité principale (respectivement 11% et 10.5% chez les hommes, contre 10% et 10.1% chez les femmes).
Dans les zones pastorales et arides du pays, le bétail n'est pas seulement une activité de production, mais le mécanisme central d'adaptation et le principal filet de sécurité financière des ménages face à un environnement hostile.
Dans les écosystèmes arides et sahéliens, le cheptel remplit trois fonctions de résilience interdépendantes :
Malgré sa flexibilité intrinsèque, le système pastoral tchadien subit de violents chocs cumulatifs (climatiques, sanitaires et sécuritaires) qui provoquent une décapitalisation relativement accélérée des ménages.
La mauvaise répartition des pluies dans le temps et dans l'espace engendre régulièrement des déficits massifs de biomasse. Les sécheresses prolongées provoquent un épuisement précoce des pâturages et une mortalité immédiate par inanition des animaux.
Par ailleurs, le Tchad fait face également à des inondations records qui rompent les pistes de transhumance, noient le bétail et détruisent les infrastructures pastorales.
Selon les données d'enquêtes de l'OIM auprès des éleveurs transhumants (notamment dans la province du Lac), 68% des ménages pastoraux rapportent des pertes massives de bétail, la très grande majorité (93%) étant attribuée à des maladies animales saisonnières faute de couverture vaccinale adéquate et accessible.
Le rétrécissement des couloirs de transhumance causé par l'avancée du front agricole et l'extension des villages bloque les voies de passage historiques du bétail. Les tensions liées à l'accès partagé aux ressources naturelles engendrent des conflits agropastoraux extrêmement violents. À titre d'exemple, les affrontements intercommunautaires récurrents (comme ceux de Mandakao en 2024) se traduisent par des dizaines de pertes humaines et des vols massifs de troupeaux entiers.
Par ailleurs, dans la zone du Lac Tchad, les éleveurs sont doublement pénalisés par le vol de bétail récurrent perpétré par les groupes armés extrémistes et par les arnaques financières.
L'effondrement du capital-bétail détruit de manière structurelle les conditions de vie des communautés pastorales :
NB : Le tableau en annexe du document montre une évolution chronologique des divers chocs.
L'élevage joue un rôle important dans l'économie de nombreux pays, en particulier au Tchad, où il constitue un pilier fondamental des activités rurales. Au-delà de son apport en revenus, ce secteur contribue significativement à la sécurité alimentaire et nutritionnelle et au bien-être des communautés locales. Le bétail joue un rôle déterminant, mais contrasté, dans la sécurité alimentaire et nutritionnelle du pays.
Cependant, son immense potentiel n'empêche pas le pays de faire face à une vulnérabilité nutritionnelle chronique.
La consommation de denrées animales au Tchad est fortement marquée par des disparités géographiques et économiques importantes :
Les aliments d'origine animale (viande, abats, lait, poisson) n'apportent globalement que 7% de la disponibilité énergétique alimentaire (DEA) totale. Le régime alimentaire tchadien demeure peu varié et majoritairement basé sur les céréales. Cette faible proportion limite la biodisponibilité en micronutriments essentiels comme le fer, le zinc ou la vitamine A.
L'accès direct au cheptel a un effet amortisseur mesurable, mais complexe, sur l'état nutritionnel :
La situation nutritionnelle globale reste classée comme préoccupante à critique :
S'agissant de la malnutrition aiguë globale (MAG), elle dépasse le seuil d'alerte de l'OMS de 10% à l'échelle nationale. Les analyses épidémiologiques (enquêtes SMART 2025) indiquent que 15 provinces sur 23 sont touchées de manière critique. Environ 2 millions d'enfants de 6 à 59 mois souffrent de malnutrition aiguë au cours du cycle annuel.
Quant au retard de croissance, il affecte +31.9% des enfants de moins de cinq ans au niveau national, atteignant des pics alarmants de près de 48.2% dans la zone du Lac.
Enfin, l'insécurité alimentaire aiguë : exacerbée par les conflits régionaux (afflux de réfugiés soudanais à l'Est), l'inflation et les chocs climatiques (inondations), la population en besoin d'assistance alimentaire oscille régulièrement entre 2.5 et 3.8 millions de personnes, en particulier durant la période de soudure de juin à septembre.
<!-- [template-conformance] No source content mapped to this template section. -->
La commercialisation du bétail repose sur un réseau de marchés interconnectés et de longs circuits transfrontaliers, tandis que la chaîne de valeur opère une transition stratégique d'un modèle traditionnel sur pied vers une industrialisation de la viande. Le pays compte plus de 135 marchés à bétail, dont 71 considérés comme majeurs par les autorités. Il existe plusieurs types de marché à bétail :
(Zone de production / Éleveurs)
│
▼
Marchés de collecte (Ruraux) ──► Consommation locale
│
▼
Marchés de regroupement / Relais ──► Abattoirs urbains (N'Djaména)
│
▼
Marchés frontaliers/Terminaux ──► Exportations (Nigéria, Cameroun, RCA, Gabon)
Au Tchad, les marchés à bétail constituent le cœur de la filière pastorale. Chaque acteur y joue un rôle économique et social précis pour assurer l'approvisionnement en viande et la génération de revenus. La chaîne de valeur repose sur un réseau d'acteurs interconnectés, souvent structurés par des liens traditionnels, familiaux ou ethniques. Elle coexiste entre un modèle historique à faible valeur ajoutée et une modernisation industrielle relativement émergente.
[Production Pastorale] ➔ [Collecte / Intermédiaires] ➔ [Marchés Terminaux] ➔ [Exportation sur Pied] (Filière Traditionnelle) ➔ [Abattage & Transformation] ➔ [Exportation de Viande] (Filière Moderne)
| Acteurs | Rôles principaux dans la chaîne de valeur |
|---|---|
| Éleveurs / Pasteurs | • Assurent la phase de production (naisseurs, éleveurs transhumants ou sédentaires). • Gèrent les troupeaux et assument les risques sanitaires et climatiques. • Captent environ 48% de la valeur finale du bétail exporté. |
| Intermédiaires ( Dalali et Garants) | • Le Garant ( Damine ) certifie la propriété de l'animal et sécurise la vente face aux risques de vol. • Le Dalali (courtier) met en relation acheteurs et vendeurs et négocie le prix. |
| Commerçants (Collecteurs / Grossistes) | • Les agents collecteurs parcourent les marchés ruraux pour acheter le bétail au détail. • Les grands commerçants regroupent les animaux en troupeaux de convoyage pour les acheminer à pied vers les frontières ou les grands centres. |
| Transformateurs (Bouchers / Industriels) | • Bouchers traditionnels : assurent l'abattage de proximité et la vente de viande au détail sur les étals des marchés urbains. • Unités modernes : le secteur amorce une transition industrielle avec des infrastructures comme l'abattoir de Moundou (Laham Tchad) et le développement de Zones Économiques Spéciales (ZES) pour transformer et exporter de la viande réfrigérée/congelée. |
| Consommateurs | • Nationaux : achètent principalement la viande sur les marchés locaux traditionnels, avec une forte exigence sur la fraîcheur immédiate. • Régionaux (Export) : consommateurs finaux au Nigéria, au Cameroun ou au Gabon qui absorbent le bétail sur pied ou la viande transformée importée du Tchad. |
Historiquement, les infrastructures du pays souffrent d'un manque d'aménagements ; les marchés sont placés sur de simples espaces ouverts non clôturés, sans points d'eau ni ombrage.
Cependant, des programmes comme le PRAPS 2 modernisent le réseau :
Par ailleurs, le taux d'écoulement et la dynamique des prix du bétail s'expliquent comme suit :
Quant à la transformation de viande, le Tchad compte 2 grands abattoirs industriels modernes fonctionnels (l'AFF à N'Djaména et le CIAL à Moundou) et 48 aires d'abattage aménagées.
La commercialisation du bétail repose sur un réseau de marchés interconnectés et de longs circuits transfrontaliers, tandis que la chaîne de valeur opère une transition stratégique d'un modèle traditionnel sur pied vers une industrialisation de la viande.
Quatre axes structurent les flux de commercialisation du bétail tchadien sur pied, qui sont :
L'écart entre le commerce formel et informel (non enregistré par les douanes) domine largement l'économie pastorale tchadienne en raison de frontières poreuses et de taxes intérieures dissuasives.
| Indicateur | Échanges formels | Échanges informels |
|---|---|---|
| Enregistrement douanier | Strictement contrôlé (Passeport bétail CEMAC) | Totalement invisible aux postes frontières |
| Flux vers le Cameroun* | Marginale part officielle | 35.69 milliards FCFA (~$63M) |
| Évolution du flux informel | Stagnant | En hausse continue de +20.3% par an |
| Perte estimée pour l'État | – | 170 milliards FCFA par an en taxes évadées |
Les facteurs explicatifs de l'écart sont :
Les faits marquants et la dynamique de la filière en 2025 sont, entre autres :
L'intégration au marché des communautés pastorales au Tchad est un processus à double tranchant. D'un côté, elle valide le rôle moteur du pastoralisme dans l'économie nationale et régionale en créant de la valeur monétaire tangible. De l'autre, elle fragilise les fondements de la mobilité pastorale, qui reste pourtant la stratégie la plus adaptée aux environnements sahéliens arides. Sans politiques publiques fortes combinant sécurisation foncière, infrastructures mobiles et systèmes de financement adaptés, la loi du marché risque d'exclure les éleveurs les plus vulnérables au profit d'acteurs commerciaux urbains.
NB : De ce qui précède, les points clés à retenir sont :
(Données consolidées 2024–2025)
| Flux & Type de produit | Valeur / Estimation | Année | Nature du flux | Principaux Partenaires | Source officielle / Référence |
|---|---|---|---|---|---|
| Exportations d'animaux vivants | Plus de 56 milliards FCFA (≈97 millions USD) dont 40.6 Mds bovins, 8.7 Mds chameaux, 7 Mds ovins) | 2025 | Formelle | Nigéria, Cameroun, RCA, Soudan, Libye | Douanes Tchadiennes / Rapport Commerce Extérieur |
| Exportations de viande | Flux marginaux / En cours d'industrialisation (Abattoir de Moundou : 200 bovins/jour) | 2025 | Formelle | Gabon, République du Congo, Nigéria, Égypte | Laham Tchad / Complexe Industriel de Moundou |
| Exportations de viande | $131,000 USD | 2024 | Formelle | Angola, Gabon | OEC - Meat and edible offal in Chad Trade |
| Exportations de peaux (Cuirs et peaux) | ~$1.08 million USD (Donnée consolidée) | 2024 / 2025 | Formelle | France, Chine | OEC World - Base de données du commerce mondial |
| Exportations transfrontalières informelles | 35.69 milliards FCFA (~$63 millions USD) (Hausse de 20.3% sur un an) | 2024 / 2025 | Informelle (non enregistrée) | Cameroun (via la région de l'Extrême-Nord) | Rapport Commerce Informel de l'INS Cameroun |
| Importations d'animaux vivants | ~$436,000 USD (Flux très faible, cheptel national largement excédentaire) | 2024 / 2025 | Formelle | Belgique, France | OEC World - Données du commerce international |
| Importations de viande | Quasi-nulles / Négligeables (Le Tchad produit un excédent structurel de viande) | 2025 | Formelle | Marché international secondaire | Rapports Sectoriels de la Banque Mondiale |
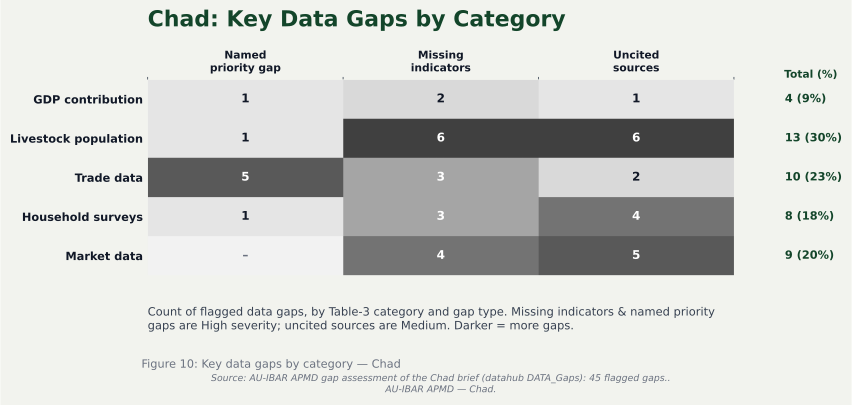
Les lacunes et les limites de mesure représentent un défi majeur pour une bonne planification stratégique et une meilleure politique publique. La reconnaissance de la contribution économique et sociale du pastoralisme au Tchad se heurte à de grandes lacunes dans la collecte des données et à des limites méthodologiques majeures. Bien que les systèmes d'élevage pastoraux génèrent plus de 50% des revenus d'exportation non pétroliers du Tchad et du PIB rural ; l'élevage dans son ensemble contribue à ~18% du PIB national (valeur ajoutée directe, BAD/PAPCVL) et soit le deuxième pourvoyeur de richesses après le pétrole, sa valeur réelle reste largement sous-estimée dans les comptabilités nationales.
Effectifs du cheptel mal maîtrisés : les projections nationales reposent souvent sur des estimations extrapolées à partir de données anciennes. L'absence de recensements généraux du cheptel réguliers et précis empêche de suivre en temps réel la dynamique des troupeaux.
Invisibilité des flux migratoires : la grande mobilité des pasteurs transhumants complique leur intégration dans les enquêtes démographiques classiques et les recensements de population de routine.
Sous-évaluation des exportations : une part immense du commerce de bétail sur pied vers le Nigéria, le Cameroun ou la RCA emprunte des circuits informels pour éviter les taxes et les tracasseries administratives. Ces flux massifs échappent aux statistiques douanières officielles.
Déficit de traçabilité : l'insuffisance de postes de contrôle vétérinaire et de suivi aux frontières ne permet pas de quantifier le volume réel des transactions d'animaux vivants à l'exportation.
Autoconsommation laitière : le lait produit en brousse par les ménages pastoraux est principalement autoconsommé ou troqué localement. Ce volume de richesse nutritionnelle n'entre pas dans les circuits commerciaux formels et reste invisible pour les planificateurs économiques.
Travail invisible des femmes et des jeunes : les rôles pivots dans la gestion de la transformation laitière, de l'artisanat pastoral et des petits ruminants sont mal documentés, masquant l'impact social direct sur les communautés.
Méthodes statiques vs. réalité mobile : les outils de collecte (comme les enquêtes auprès des ménages) sont conçus pour des populations sédentaires. Ils échouent à capter des unités familiales en déplacement constant sur de longues distances à travers les zones sahéliennes et soudaniennes.
Biais saisonniers : une enquête réalisée en saison sèche dans le sud ne reflétera pas la même réalité socio-économique qu'en saison des pluies lorsque les troupeaux remontent vers le nord, ce qui fausse les moyennes annuelles.
Indicateurs macroéconomiques restrictifs : le calcul du PIB agricole n'intègre généralement que les produits marchands bruts (vente directe d'animaux, viande d'abattoir, etc.).
Non-monétisation des services écosystémiques : la comptabilité nationale ignore totalement la valeur des fonctions indirectes et écologiques du pastoralisme, notamment :
Il y a un manque cruel de ressources humaines, de moyens de transport, d'outils numériques et de budgets de fonctionnement conséquent pour le Ministère de l'Élevage afin de mieux couvrir les zones pastorales enclavées.
| Catégorie de données | Description de la lacune | Impact sur la reconnaissance | Actions suggérées |
|---|---|---|---|
| Contribution au PIB | La prédominance de la commercialisation du bétail sur pied. Manque d'infrastructures de transformation locale (abattoirs modernes, usines laitières). | L'absence de valeur ajoutée dissimule le poids réel du secteur dans les statistiques officielles et prive l'État de recettes fiscales importantes | Accélérer la transition vers une industrialisation de la filière par le biais de PPP, notamment en concrétisant des zones industrielles de transformation pour valoriser la viande, les cuirs et les produits laitiers sur place |
| Effectif du cheptel | La fragilité et le manque de mise à jour régulière des systèmes de suivi statistique, combinés à l'absence d'un dispositif d'identification numérique et de traçabilité individuelle des animaux en mouvement | L'imprécision des données numériques et le caractère informel des flux de transhumance transfrontalière minimisent l'importance stratégique du secteur auprès des bailleurs de fonds et masquent sa contribution réelle au commerce régional | Généraliser les campagnes de puces électroniques sous-cutanées ou de boucles auriculaires connectées pour le bétail, tout en renforçant les capacités du Bureau du RGE afin de digitaliser la cartographie des effectifs en temps réel |
| Commerce du bétail | Prédominance de circuits informels et exportation exclusive de bétail sur pied le long de corridors transfrontaliers peu sécurisés | L'absence de traçabilité et la non-déclaration de ces flux commerciaux rendent invisible la véritable contribution financière du secteur, privant ainsi le pays de devises officielles et maintenant les éleveurs dans la précarité face aux intermédiaires. | Formaliser et moderniser ce commerce en créant des comptoirs commerciaux transfrontaliers réglementés, tout en substituant l'exportation de bétail sur pied par celle de viande réfrigérée prête à la consommation grâce au développement de chaînes du froid intégrées. |
| Enquêtes ménages | Le caractère intermittent, leur couverture géographique souvent restreinte par l'insécurité et la sous-évaluation systématique de l'autoconsommation (notamment le lait consommé au sein du foyer). | Invisibilité de la contribution réelle de l'économie familiale pastorale à la sécurité alimentaire nationale, conduisant ainsi les politiques publiques à marginaliser les investissements budgétaires alloués à la mobilité et aux infrastructures nomades. | Institutionnaliser un système permanent de collecte de données harmonisées à l'échelle nationale à travers un observatoire du pastoralisme digitalisé, intégrant des méthodologies d'évaluation rapide qui comptabilisent fidèlement les flux invisibles de la production laitière et de l'autoconsommation. |
| Données des marchés | Le manque de systèmes informatisés pour collecter et diffuser les prix en temps réel | L'absence de mercuriales fiables et de données transparentes maintient ces marchés dans le secteur informel, ce qui empêche de mesurer précisément la valeur financière des transactions et affaiblit le pouvoir de négociation des éleveurs face aux réseaux de spéculateurs. | Moderniser et enregistrer légalement ces marchés en les dotant de balances de pesage connectées et d'une application mobile nationale de suivi des prix, gérée conjointement par les associations d'éleveurs et les communes pour sécuriser les recettes. |
Le pastoralisme au Tchad contribue de façon importante à l'économie, à la fois au niveau des ménages et au niveau national, y compris à travers les exportations. En fait, l'inclusion de l'autoconsommation et du commerce informel dans les estimations économiques indique la contribution significative du pastoralisme à l'amélioration des revenus des ménages et à la réduction de la pauvreté.
En outre, les résultats du RGE et des enquêtes plaident de manière convaincante en faveur du développement du pastoralisme en tant que moyen viable d'améliorer les conditions socio-économiques de la population. En investissant dans les chaînes de valeurs laitière/viande et cuir, y compris la formation, les infrastructures, les unités de transformation et la distribution de manière juste et inclusive, le pastoralisme a le potentiel d'améliorer les niveaux de revenu de la population et de booster considérablement l'économie.
Tableau 1 : Récapitulatif du cheptel par espèce et par année [2015-2025]
| ANNEE | BOVINS | OVINS | CAPRINS | CAMELINS | EQUINS | ASINS | TOTAL BETAIL |
|---|---|---|---|---|---|---|---|
| 2,015 | 24,892,098 | 26,436,170 | 30,519,349 | 6,413,521 | 1,073,498 | 2,804,210 | 92,138,846 |
| 2,016 | 26,213,239 | 28,530,729 | 32,405,495 | 6,835,700 | 1,119,276 | 2,989,319 | 98,093,758 |
| 2,017 | 27,604,500 | 30,791,242 | 34,408,208 | 7,285,669 | 1,167,006 | 3,186,647 | 104,443,272 |
| 2,018 | 29,069,601 | 33,230,856 | 36,534,693 | 7,765,258 | 1,216,772 | 3,397,001 | 111,214,181 |
| 2,019 | 30,612,462 | 35,863,764 | 38,792,597 | 8,276,416 | 1,268,659 | 3,621,240 | 118,435,138 |
| 2,020 | 32,237,210 | 38,705,279 | 41,190,044 | 8,821,223 | 1,322,760 | 3,860,282 | 126,136,798 |
| 2,021 | 33,948,191 | 41,771,929 | 43,735,656 | 9,401,892 | 1,379,167 | 4,115,103 | 134,351,938 |
| 2,022 | 35,749,982 | 45,081,553 | 46,438,592 | 10,020,784 | 1,437,980 | 4,386,746 | 143,115,637 |
| 2,023 | 37,647,402 | 48,653,400 | 49,308,574 | 10,680,415 | 1,499,301 | 4,676,319 | 152,465,411 |
| 2,024 | 39,645,528 | 52,508,248 | 52,355,925 | 11,383,468 | 1,563,237 | 4,985,008 | 162,441,414 |
| 2025 | 41,749,703 | 56,668,519 | 55,591,608 | 12,132,800 | 1,629,899 | 5,314,074 | 173,086,603 |
DRSE, MEPA, 2025.
Le tableau ci-dessous montre la chronologie synthétique des principaux chocs climatiques, écologiques, sanitaires et politiques ayant bouleversé l'élevage pastoral au Tchad depuis son indépendance en 1960 à nos jours.
| Période / Années | Chocs majeurs | Nature du choc | Impacts majeurs sur l'élevage pastoral |
|---|---|---|---|
| 1969 - 1973 | Grande sécheresse sahélienne | Climatique | • Décimation massive du cheptel (perte de plus de 40 à 60% des bovins). • Début de la modification profonde des routes traditionnelles de transhumance vers le sud humide. • Appauvrissement brutal et sédentarisation forcée des premières vagues de familles pastorales. |
| 1979 - 1985 | Guerres civiles et sécheresse de 1983-1984 | Politique / Militaire / Climatique | • Insécurité totale entravant la libre circulation et la mobilité stratégique des troupeaux. • Deuxième grande famine pastorale (1984) provoquant une nouvelle hécatombe d'animaux. • Perte de contrôle sur les couloirs de transhumance historiques. |
| 1982 - 1983 | Épizootie de peste bovine | Sanitaire | • Mortalité foudroyante au sein des troupeaux de bovins non vaccinés. • Effondrement de l'économie familiale des éleveurs et des exportations de viande sur pied. |
| 1990 - 2000 | Pression démographique et front agricole | Socio-économique | • Rétrécissement des couloirs de transhumance par l'extension des champs cultivés au Sud. • Émergence des « néo-éleveurs » (investisseurs urbains ou militaires possédant d'immenses troupeaux) déstabilisant le pastoralisme traditionnel. |
| 2003 - 2010 | Crise du Darfour et rébellions à l'Est | Géopolitique | • Afflux massif de réfugiés et de bétail soudanais à l'est du Tchad. • Surcharge généralisée des pâturages et épuisement des points d'eau locaux. • Recrudescence du vol de bétail à grande échelle par les bandes armées. |
| Années 2010 | Insécurité transfrontalière (Boko Haram / Bassin du Lac Tchad) | Sécurité | • Fermeture des frontières commerciales avec le Nigéria et le Cameroun. • Perte d'accès aux riches zones de repli pastoral du Lac Tchad. • Chute drastique des prix du bétail sur pied faute de débouchés à l'exportation. |
| 2014 - 2016 | Crise institutionnelle du Code Pastoral | Juridique / Politique | • Retrait du projet de Code Pastoral en 2014 suite à de vives tensions politiques. • Persistance d'un flou juridique autour des droits fonciers et de l'accès aux ressources pour les nomades. |
| 2019 - 2022 | Pandémie de Covid-19 et crise ukrainienne | Sanitaire mondiale / Économique | • Blocage des marchés de bétail et restrictions de mobilité lors des confinements. • Flambée des prix des aliments complémentaires pour bétail et des intrants vétérinaires. |
| 2021 - À nos jours | Accélération du changement climatique et conflits agropastoraux sanglants | Climatique / Social | • Hausse des températures extrêmes (>45°C), assèchement accéléré des wadis et inondations violentes imprévisibles. • Sédentarisation croissante et forcée d'éleveurs du Nord vers le Sud. • Explosion de conflits agropastoraux de plus en plus meurtriers pour le contrôle de l'eau et des terres. |
NB : L'évolution depuis 1960 montre une transition progressive : l'élevage pastoral tchadien est passé de crises principalement climatiques et conjoncturelles (grandes sécheresses historiques) à des crises structurelles complexes mêlant insécurité régionale, pressions foncières violentes et dérèglement climatique permanent. Malgré ces chocs, ce système mobile reste le principal pourvoyeur de richesse du secteur rural tchadien.
| Année | Bovins | Ovins | Caprins | Camelins | Equins | Asins | |
|---|---|---|---|---|---|---|---|
| 2023 | 33,275 | 2,451 | - | 70 | - | 919 | - |
| 2024 | 91,304 | 8,659 | 755 | 2,243 | - | 1,303 | - |
| 2025 | 33,652 | 4,005 | - | 1,660 | - | 601 | - |
| Total | 158,231 | 15,115 | 755 | 3,973 | - | 2,823 | - |
| DRSE, MEPA, 2025 | |||||||
| Espèce | 2023 | 2024 | 2025 | ||||
|---|---|---|---|---|---|---|---|
| Bovins | 27,789 | 147,654 | 444,858 | ||||
| Camelins | 2,845 | 9,002 | 12,942 | ||||
| Ovins | 52,413 | 267,018 | 579,134 | ||||
| Caprins | 39,031 | 176,103 | 334,225 | ||||
| Chevaux (équins) | - | - | - | ||||
| Anes (asins) | - | - | - | ||||
| DRSE, MEPA, 2025 | |||||||
[1]: Le chiffre de 80% désigne les troupeaux élevés dans les systèmes pastoraux et agropastoraux combinés ; le RGE 2018 enregistre 26.3% des troupeaux sous systèmes strictement mobiles (transhumance 12.8% + nomadisme 13.5%), le solde étant sédentaire/agropastoral.
[2]: Source et année à confirmer par l'auteur
[3]: Source et année à confirmer par l'auteur
Déplacé ici verbatim par le pipeline de formatage : sous-structure de l'auteur ne faisant pas partie du gabarit-maître. Rien n'a été supprimé ; à réintégrer dans le corps ci-dessus si souhaité.
Le Tchad, pays enclavé d'Afrique centrale, possède une économie et une géographie marquées par une forte dépendance aux ressources naturelles et au climat. Il se présente comme une vaste cuvette bordée de massifs montagneux comme le Tibesti au nord (3,415 m). Il couvre 1.284 million de km². On distingue trois zones climatiques majeures du nord au sud :
Bien que le pétrole domine les exportations, l'économie reste structurellement agropastorale, occupant environ 80% de la population active. Le FMI projette le PIB 2026 à environ 23.5 milliards de dollars. Le pays fait face à des défis importants d'enclavement et de vulnérabilité climatique, se classant 190e sur 193 à l'Indice de développement humain (IDH) en 2025.
Quant à l'agriculture, elle est le socle de la sécurité alimentaire. Le potentiel global de terres cultivables est estimé à 39 millions d'hectares pour tous systèmes de culture confondus, ce qui représente environ 30% du territoire national. Elle se divise en deux branches :
Le secteur reste majoritairement pluvial et peu mécanisé, ce qui le rend sensible aux aléas des précipitations.
Le secteur de l'élevage est un pilier stratégique, souvent décrit comme la « seconde richesse » du pays après le pétrole, reposant sur un système pastoral mobile (transhumance) exploitant environ 84 millions d'hectares de pâturages, mais le manque d'infrastructures (puits, abattoirs modernes, usines de transformation du lait) et les conflits entre agriculteurs et éleveurs pour l'accès aux ressources freinent son industrialisation.