يجمع هذا الملف أحدث الأدلة المتاحة حول المساهمة الاجتماعية والاقتصادية للثروة الحيوانية في الاقتصاد الصومالي. وهو مصمم ليكون وثيقة مرجعية موجزة لصانعي السياسات والشركاء الإنمائيين والمستثمرين الذين يحتاجون إلى صورة قائمة على الأدلة وقابلة للدفاع عنها عن القطاع في لمحة واحدة.
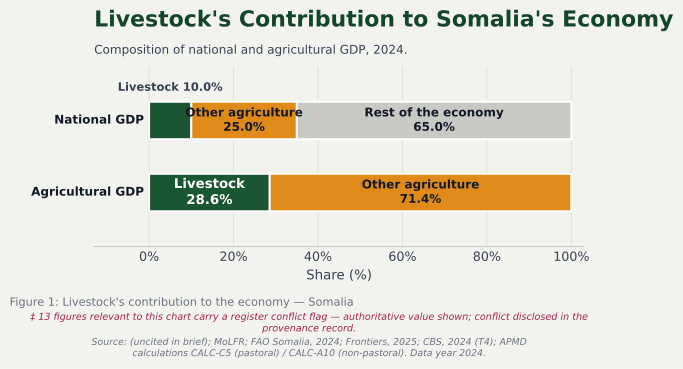
تُحدَّد الثروة الحيوانية على نحو ثابت بوصفها أكبر قطاع فرعي فردي في اقتصاد الصومال. وتتأرجح التقديرات المستقلة لحصتها في الناتج المحلي الإجمالي من نحو 10% (عند استخدام مقاييس القيمة المضافة الأضيق من الحسابات الرسمية) إلى ما يصل إلى 60–70% (عند إدراج قيم الاستخدام الأوسع والاستهلاك المعيشي والتجارة غير الرسمية). وويرد التقدير الأكثر قابلية للدفاع عنه في النطاق الأوسط عند نحو 40–45% من الناتج المحلي الإجمالي وحوالي 80% من الناتج المحلي الإجمالي الزراعي (MoLFR; FAO Somalia, 2024; CBS, 2024). إن اتساع النطاق نفسه يشي بمشكلة قياس جوهرية: فالحسابات الوطنية لا تفصل حالياً الثروة الحيوانية عن الزراعة الأوسع، وتفلت تدفقات معيشية وغير رسمية جوهرية من الرصد الرسمي.
تحسين جمع البيانات الخاصة بالثروة الحيوانية هو بالتالي شرط مسبق لقياس دقيق وتخطيط موثوق. وحتى تُعاد معايرة الحسابات الوطنية وتُفصَّل تفصيلاً، سيظل الوزن الاقتصادي الحقيقي للقطاع محجوباً، وستستمر حجج المالية العامة وتمويل المناخ والاستثمار في الثروة الحيوانية في البناء على أدلة جزئية. وتتجاوز كلفة هذه الفجوة كونها إحصائية فحسب — فهي ترسم تخصيصات الموازنات وأولويات المانحين ومصداقية الحجة للاستثمار في صحة الحيوان والبنية التحتية للأسواق ومرونة الرعي.
الشكل 2. الحصة التقديرية للناتج المحلي الإجمالي حسب القطاع (النطاق المتوسط، 2024) — الثروة الحيوانية هي أكبر كتلة فردية في الاقتصاد الصومالي.
يوضح الشكل 2 سبب حظي الثروة الحيوانية بهذا الاهتمام في هذا الملف. فحتى على افتراضات متحفظة، لا يقترب أي قطاع آخر من الحصة التي تحتلها الثروة الحيوانية. فالخدمات والنقل والاتصالات والبناء المرتبط بالتحويلات تبلغ مجتمعة نحو 35% من الناتج المحلي الإجمالي؛ والمحاصيل ومصايد الأسماك نحو 22%. وتُقدَّر الثروة الحيوانية وحدها بحوالي 43%. والبلد الذي ترتبط أكبر كتلته الاقتصادية بهذا العمق بالأمطار والمراعي وحفنة من المشترين الأجانب، هو بلد تُعد فيه سياسات الثروة الحيوانية، بأكثر معانيها مباشرة، سياسات اقتصاد كلي.
الجدول 1. لمحة عن الثروة الحيوانية في البلد — المؤشرات الرئيسية
| المؤشر | القيمة | السنة | المصدر الرسمي / المرجع |
|---|---|---|---|
| الناتج المحلي الإجمالي الوطني (دولار أمريكي جارٍ) | 12.11 مليار USD | 2024 | World Bank; Somali National Bureau of Statistics (SNBS), 2025 |
| النمو الحقيقي للناتج المحلي الإجمالي | 4.0% (2024)؛ 3.9% (تقدير 2025) | 2024–2025 | African Development Bank — CFR Somalia 2025 |
| الزراعة (بما فيها الثروة الحيوانية ومصايد الأسماك) % من الناتج المحلي الإجمالي | ~65% | 2024 | MoLFR; FAO Somalia; SNBS |
| الثروة الحيوانية % من الناتج المحلي الإجمالي | 40–45% (نطاق عبر المصادر) | 2023–2025 | MoLFR; FAO; CBS, 2024 |
| الثروة الحيوانية % من الناتج المحلي الزراعي | ~80% | 2024 | MoLFR; FAO Somalia Hand-in-Hand Initiative |
| ناتج الثروة الحيوانية المحلي (دولار أمريكي جارٍ) | ~4.8–5.4 مليار USD | 2024 | Derived from SNBS GDP and MoLFR/FAO sectoral share |
| إجمالي عدد الماعز | ~30.5 مليون | 2024 | FAO Somalia (2024); MoLFR |
| إجمالي عدد الأغنام | ~13.0 مليون | 2024 | FAO Somalia (2024); MoLFR |
| إجمالي عدد الإبل | ~6.6–7.1 مليون | 2024 | FAO Somalia (2024) |
| إجمالي عدد الأبقار | ~5.3–5.5 مليون | 2024 | FAO Somalia (2024); MoLFR |
| إجمالي عدد الثروة الحيوانية (جميع الأنواع) | ~56–57 مليون رأس | 2024 | FAO Somalia; MoLFR; CBS, 2024 |
| السكان المعتمدون على الثروة الحيوانية (مباشرة وغير مباشرة) | ~60–65% | 2024 | FSNAU; MoLFR; FAO Hand-in-Hand |
| السكان الرعاة المحضون | ~26% من السكان | 2024 | Somali Investment Promotion Office (SOMINVEST); MoLFR |
| إجمالي السكان | ~18.1 مليون | 2024 | UN DESA World Population Prospects (via worldometers); SNBS |
| ملاحظات: حيث تُعرض نطاقات، فإنها تعكس تقديرات متباينة عبر مصادر موثوقة. يُحسب ناتج الثروة الحيوانية بتطبيق حصة MoLFR/FAO البالغة 40–45% على الناتج المحلي الإجمالي الاسمي (SNBS, 2025). حصص السكان مقرَّبة. | |||
| ملاحظة تعريفية بشأن حصص الناتج المحلي الإجمالي (تسوية النسب الثلاث أعلاه): تعكس حصة الثروة الحيوانية البالغة 40–45% من الناتج المحلي الإجمالي مقياس القيمة المضافة الأضيق من الحسابات الوطنية الرسمية، في حين تعكس حصة الثروة الحيوانية البالغة ~80% من الناتج المحلي الزراعي مقياساً أوسع شاملاً لحصة الثروة الحيوانية داخل الزراعة (يدمج قيم الاستخدام المعيشي والتجارة غير الرسمية والناتج غير المسوَّق). أما ~65% لحصة الزراعة من الناتج المحلي الإجمالي فهي رقم من الحسابات الوطنية على الأساس الأضيق. ولأن 40–45% و~80% تقومان على أساسين مفهوميين مختلفين، فإن النسب الثلاث غير متوافقة حسابياً ولا ينبغي ضربها في بعضها. نطاق 40–45% هو الرقم الرئيسي الأول؛ وتُعرض ~80% كمقياس أوسع توضيحي لوزن الثروة الحيوانية داخل الزراعة. | |||
ينظم إنتاج الثروة الحيوانية الصومالي حول أربعة أنظمة متداخلة تتشكل حسب الأمطار وتوافر المياه والقرب من الأسواق. ويهيمن الرعي المحض (البدوي) على شمال البلاد الجاف ومراعيها الوسطى، حيث تُعد الحرَكة أمراً جوهرياً للوصول إلى المراعي الموسمية والمياه؛ ويدير هذا النظام غالبية الإبل والحيوانات المجترة الصغيرة. أما الأنظمة الرعوية-الزراعية فشائعة في المناطق شبه الجافة والحزام ما بين النهرين في الجنوب، إذ تجمع بين الزراعة المطيرية (الذرة الرفيعة، والذرة الصفراء، ولوبية البقر) والقطعان المختلطة. ونما إنتاج الألبان في الأطراف الحضرية بسرعة حول مقديشو وهارغيسا وبوصاصو وغاروي وكيسمايو استجابةً للطلب الحضري المتصاعد. ويعمل نظام أصغر للزراعة المختلطة المستقرة على امتداد نهري الشبيلي والجوبا.
وهذه الأنظمة ليست منعزلة. فالحيوانات تنتقل بينها بانتظام — تُسلَّم من الرعويين الزراعيين، أو تُسمَّن في حلقات تسمين الأطراف الحضرية، أو يبيعها الرعاة في أسواق الوادي — وتحافظ الأسر كثيراً على استراتيجيات مختلطة تمتد على أكثر من نظام واحد. ويتعين على السياسات أن تستجيب لهذه السيولة بدل معاملة كل نظام بوصفه فئة منفصلة.
الجدول 2. أنظمة إنتاج الثروة الحيوانية في الصومال
| نظام الإنتاج | المنطقة الزراعية-المناخية الأولية | الأنواع المهيمنة | حصة القطيع الوطني | المناطق الجغرافية الرئيسية |
|---|---|---|---|---|
| رعوي محض / بدوي | جاف (< 200 مم من الأمطار) | الإبل، الماعز، الأغنام | ~55–60% | سول، سناج، باري، نوجال؛ المراعي الوسطى (مودوغ، جلغدود) |
| رعوي-زراعي | شبه جاف (200–500 مم) | أبقار، ماعز، أغنام | ~25–30% | باي، باكول، هيران، شبيلي السفلى والوسطى، جدو |
| طرفي-حضري / ألبان | أحواض حضرية | أبقار حلوب، ماعز، إبل | ~5–10% | مقديشو، هارغيسا، بوصاصو، كيسمايو، بيدوا، غاروي |
| زراعة مختلطة مستقرة | نهري (الشبيلي، الجوبا) | أبقار، أغنام، ماعز | ~5–10% | شبيلي السفلى، جوبا الوسطى، جوبا السفلى |
| المصدر: MoLFR; FAO Somalia (2024); ملفات سبل العيش المرجعية لـ FSNAU؛ توليفة المؤلفين. | ||||
الشكل 5. حصة القطيع الوطني حسب نظام الإنتاج — لا يزال الرعي مهيمناً بغلبة ساحقة.
يجعل الشكل 5 جغرافيا الثروة الحيوانية الصومالية الكامنة مرئية. فنحو 85% من جميع الحيوانات تديرها رعاة متنقلون أو رعويون-زراعيون — أنظمة تعتمد على النفاذ إلى المراعي الموسمية ونقاط المياه وممرات السير التي تعبر حدود المقاطعات والولايات. والسياسة التي تتجاهل هذه الحرَكة أو تعاملها بوصفها مشكلة لا استراتيجية، ستفشل. أما الأنظمة الطرفية-الحضرية والنهيرية فهي أصغر، لكنها أيضاً موضع معظم الاستثمار الحالي في معالجة الألبان واللحوم الحديثة، وموضع الأرجح لنمو إضافة القيمة في العقد المقبل.
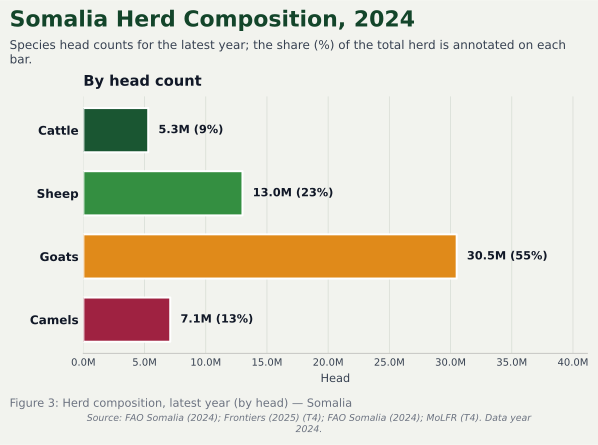
يحتضن الصومال أحد أكبر القطعان الوطنية في إفريقيا. وتشير أحدث التقديرات المدعّمة بالتثليث إلى ما يقرب من 56–57 مليون رأس، تتألف تقريباً من 30.5 مليون ماعز، و13.0 مليون غنم، و6.6–7.1 مليون من الإبل، و5.3–5.5 مليون من الأبقار (FAO Somalia, 2024; SDRB, 2025). وتتهيمن الحيوانات المجترة الصغيرة على القطيع بسبب تكيفها مع الظروف الجافة ودوراتها الإنجابية الأقصر والطلب التصديري القوي عليها. وقطيع الإبل — من أكبر أعداد الإبل في إفريقيا — أصل استراتيجي بامتياز: فالإبل تتسامح الجفاف أفضل من الأنواع الأخرى، وتنتج حليباً غنياً بالمغذيات، وتزداد الإقبال عليها في أسواق الخليج وشرق إفريقيا.
حجم القطيع في تعافٍ عام منذ 2020، رغم جفاف 2021–2023 الشديد الذي سبَّب خسائر كبيرة في الثروة الحيوانية عبر البلاد. وجفاف 2017 وحده دمَّر ما يقدر بـ 6.4 مليون حيوان بقيمة تتجاوز 350 مليون USD (CBS, 2024). وغياب تعدٍّ وطني حديث للثروة الحيوانية يعني أن الأرقام تستند إلى إسقاطات من مسوح عينية وصور الأقمار الصناعية وبيانات التجارة. وتحسين نظم البيانات هو بالتالي أولوية ملحّة.
الجدول 3. أعداد الثروة الحيوانية التقديرية حسب النوع والسنة (بالملايين)
| النوع | 2018 | 2020 | 2022 | 2024 | الاتجاه |
|---|---|---|---|---|---|
| الماعز | 27.5 | 28.4 | 29.6 | 30.5 | ▲ في ارتفاع |
| الأغنام | 11.8 | 12.2 | 12.7 | 13.0 | ▲ في ارتفاع |
| الإبل | 6.2 | 6.4 | 6.8 | 7.1 | ▲ في ارتفاع |
| الأبقار | 5.0 | 4.7 | 5.0 | 5.3 | ▲ في تعافٍ |
| الإجمالي | 50.5 | 51.7 | 54.1 | 55.9 | ▲ +10.7% |
| المصادر: FAO Somalia (2024), MoLFR, SDRB (2025)؛ تسوية المؤلفين. القيم نقاط وسطى مقرَّبة لنطاقات المصادر. | |||||
الشكل 3. أعداد الثروة الحيوانية التقديرية حسب النوع، 2018–2024 — توسَّع القطيع بنسبة 10.7% رغم توالي الجفاف.
يضع الشكل 3 الأرقام في حركة. فرغم وقوع أسوأ جفاف في أربعة عقود بين 2021 و2023، فإن كل نوع في القطيع الوطني أكثر عدداً اليوم مما كان في 2018. وهذا في ذاته تعافٍ استثنائي: أعاد الرعاة بناء القطعان مع مواصلة تزويد الأسواق بأحجام تصدير قياسية. لكن الرسم يحمل أيضاً حقيقة بنيوية — الحيوانات المجترة الصغيرة تقود ما يكاد يكون كل النمو، بينما تتعافى الأبقار ببطء أشد وتتوسع الإبل تدريجياً. وستحتاج مكاسب الإنتاجية المستقبلية إلى أن ترد لا من مزيد من الحيوانات فحسب، بل من حيوانات أكثر صحة وتسويقاً أفضل.
الشكل 4. تركيبة القطيع الوطني، 2024 — الماعز والأغنام تتهيمنان بالعدد؛ الإبل والأبقار تتهيمنان بالقيمة لكل رأس.
يعيد الشكل 4 صياغة البيانات نفسها بحسب التركيبة. فالماعز وحده يشكل 55% من جميع الحيوانات والأغنام 23% إضافية — وهي بنية تعكس بيئة الصومال الجافة وشهية اقتصاد التصدير للحوم المجترة الصغيرة. والإبل، وإن كانت 13% من القطيع فقط، فهي بالغة الأهمية استراتيجياً: فهي أكثر الأنواع صموداً في مواجهة الجفاف، وتنتج أبرز منتجات الألبان الصومالية تميزاً، وتحمل أسعاراً ممتازة في أسواق الخليج وشرق إفريقيا. أما الأبقار، بنسبة 9%، فمتمركزة في الجنوب النهري وتؤسس اقتصاداً أصغر للألبان واللحوم في الأطراف الحضرية لكنه سريع النمو.
تمتد مساهمة الثروة الحيوانية في المجتمع الصومالي إلى ما هو أبعد من الناتج المحلي الإجمالي. فهي المصدر الأهم والأبرز فرادةً لدخل الأسر والتوظيف والصمود والتغذية ذات المنشأ الحيواني لغالبية السكان.
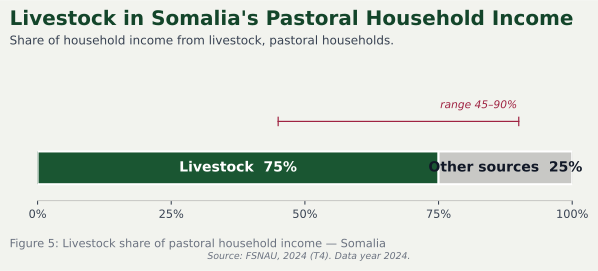
الثروة الحيوانية هي المصدر الأول للنقد والدخل العيني للأسر الصومالية الريفية، لا سيما في الأنظمة الرعوية والرعوية-الزراعية. وتنبثق تدفقات الدخل من بيع الحيوانات الحية والحليب والجلود والقشور والسمن البلدي — ومؤخراً من تأجير حيوانات التسليد. وتستمد الأسر الرعوية أيضاً قيمة غير نقدية جوهرية من الثروة الحيوانية: فالحيوانات مخزن ثروة، وشكل من التأمين الذاتي ضد الصدمات، وأصلاً متحركاً، وعملة اجتماعية تُتبادل في المهور ومدفوعات الصلح والإهداء المتبادل.
تشير الأدلة على مستوى الأسر من مسوح سبل العيش المرجعية لـ FSNAU إلى أن الأسر الرعوية تستمد عادةً 75–90% من دخلها النقدي من الثروة الحيوانية، في حين تستمد الرعوية-الزراعية 45–65% (FSNAU, 2024). وعلى المستوى الوطني، تُعد الثروة الحيوانية باستمرار أكبر مصدر فردي لدخل الأسر الريفية، وأحد المسارات الرئيسية التي يحوِّل بها سكان الريف الصوماليون ثروة الموارد الطبيعية إلى قوة شرائية وأمن غذائي وحالة متلقية للتحويلات.
الجدول 4. حصة الثروة الحيوانية من دخل الأسر حسب مجموعة سبل العيش
| مجموعة سبل العيش | حصة السكان | حصة الثروة الحيوانية من دخل الأسرة | مصادر الدخل الرئيسية |
|---|---|---|---|
| الرعاة المحضون (البدو) | ~26% | 75–90% | بيع الحيوانات الحية، الحليب، الجلود، عمالة الرعي العارضة |
| الرعويون-الزراعيون | ~23% | 45–65% | بيع الحيوانات الحية، الحليب، زائد محاصيل المطير (الذرة الرفيعة، الذرة الصفراء، لوبية البقر) |
| المزارعون المختلطون المستقرون (نهريون) | ~10% | 20–40% | المحاصيل مهيمنة؛ تكمّلها الثروة الحيوانية عبر المجترة الصغيرة والألبان |
| منتجو الأطراف الحضرية / الألبان | ~5–7% | 30–60% | مبيعات الألبان، التسمين، سوق اللحوم الحضرية |
| تجار & مزودو الخدمات الحضريون | ~30–35% | 5–20% | هوامش التجارة، النقل، الوساطة، الخدمات البيطرية، التحويلات |
| المصدر: ملفات سبل العيش المرجعية لـ FSNAU; FAO Somalia (2024); SDRB (2025)؛ توليفة المؤلفين. | |||
الشكل 6. حصة الثروة الحيوانية من دخل الأسر النقدي، حسب مجموعة سبل العيش — كلما قرب المرعى تعمَّق الاعتماد.
يجسد الشكل 6 إحدى أهم الحقائق الاجتماعية في هذا الملف: فالاعتماد على الثروة الحيوانية ليس متساوياً، والتبعات السياسية للاعتماد تختلف باختلاف المجموعة. يستمد الرعاة المحضون ما بين 75% و90% من دخلهم النقدي من الحيوانات، تاركين هامشاً شبه معدوم للتنويع إذا ضرب جفاف أو تفشٍّ لمرض أو اضطراب في السوق. وتتلقى الأسر الرعوية-الزراعية وأسر الألبان في الأطراف الحضرية وسادةً جزئية من المحاصيل أو الطلب الحضري، لكن الثروة الحيوانية لا تزال توفر بين الثلث والثلثين من دخلها النقدي. وحتى بين مزارعي الوادي وتجار المدن تسهم الثروة الحيوانية بحصة معتبرة من الدخل عبر التجارة والنقل والوساطة. لذا لا يمكن لتدخلات الصمود أن تكون نموذجاً واحداً يصلح للجميع: فالأسر الرعوية تحتاج أدوات نقل المخاطر وحماية القطيع، بينما تحتاج الأسر الرعوية-الزراعية والأطراف-الحضرية استثمارات في الإنتاجية والنفاذ إلى الأسواق.
تسند الثروة الحيوانية توظيفاً مباشراً (رعاية القطعان، تجارة الثروة الحيوانية، المعالجة) ونظاماً واسعاً من التوظيف غير المباشر في توريد المدخلات والنقل والوساطة والخدمات البيطرية وتسيير الأسواق. وتشير تقديرات FSNAU وMoLFR إلى أن 60–65% من الصوماليين منخرطون في شكلٍ ما من الأنشطة المتعلقة بالثروة الحيوانية، مما يجعلها أكبر مصدر فردي لسبل العيش في البلاد. وتؤدي النساء والشباب أدواراً بارزة خصوصاً في معالجة الحليب وتجارة الحيوانات الصغيرة وبيع لحوم التجزئة ومناولة ما بعد الحصاد — مساهمات كثيراً ما تكون غير مرئية في إحصاءات العمل الرسمية لكنها مركزية للأمن الغذائي الأسري والتماسك الاجتماعي.
كما يمتد أثر القطاع التوظيفي عبر اقتصاد خدمي غير معترف به بالقدر الكافي: وسطاء وسماسرة في الأسواق الأولية والثانوية، وسائقو شاحنات وسيارو قطعان ينقلون الحيوانات من المراعي إلى الموانئ، وبائعو العلف والمياه على طول ممرات الترحال، وعمال الموانئ الذين يحملون الحيوانات إلى سفن الخليج، ومزودو الخدمات المالية (مشغلو الحوالة غير الرسميين في الغالب) الذين ينقلون عوائد الرعاة إلى الأسر الريفية. وأي جهد جدي لقياس مساهمة الثروة الحيوانية في التوظيف يجب أن يتجاوز النشاط المزرعي.
الثروة الحيوانية في آنٍ أصل صمود ومصدر هشاشة مناخية. فبوصفها أصلاً، تعمل الحيوانات بوصفها حساب توفير على حوافرها: تبيع الأسر الحيوانات أو تستهلكها أثناء الجفاف أو المرض أو المناسبات الأسرية. وبوصفها هشاشة، يتعرض هذا الأصيل نفسه لصدمات متكررة. فقد قتل جفاف 2017 وحده ما يقدر بـ 6.4 مليون حيوان بقيمة تتجاوز 350 مليون USD، مع خسائر غير مباشرة قُدِّرت بـ 1.2 مليار USD (CBS, 2024). وجفاف 2021–2023، الأسوأ في أربعة عقود، دمَّر بدوره ملايين الحيوانات ودفع كثيراً من الرعاة إلى النزوح.
يتطلب بناء الصمود بالتالي حماية القطيع معاً عبر استثمارات في صحة الحيوان والمياه والمراعي، وتوسيع إدارة المخاطر الأسرية عبر التأمين القائم على المؤشرات للثروة الحيوانية وبرامج التخفيف الاستراتيجي للقطعان وأدوات الادخار. ومبادرة DRIVE المدعومة من البنك الدولي وبرنامج تنمية الثروة الحيوانية الصومالي المدعوم من صندوق IFAD مثالان رائدان يجري توسيعهما الآن عبر القرن الأفريقي. والتحدي المقبل هو الانتقال من تجارب على مستوى المشروعات إلى تغطية على مستوى المنظومة، بحيث يجد الجفاف الكبير المقبل الرعاة محميين بشبكة أمان متعددة الطبقات لا معتمدين على الاستجابة للطوارئ.
الشكل 7. الخسائر الاقتصادية المباشرة وغير المباشرة التقديرية من ثلاثة جفافات حديثة — كل حدث كان أكبر من سابقه.
يوضح الشكل 7 الثقل المالي المتصاعد للصدمات المناخية على اقتصاد الثروة الحيوانية. فكل صدمة مناخية متعاقبة محت سنوات من الثروة الأسرية المتراكمة، وجفاف 2021–2023 هو الأشد في السجل الحديث. ولذا فإن الاستثمارات في الاستعداد للجفاف — البنية التحتية للمياه، وأنظمة الإنذار المبكر، وتأمين الثروة الحيوانية، واحتياطات الأعلاف الاستراتيجية — ليست إنسانية فحسب: فالعائد الاقتصادي عليها يُقاس بمليارات الدولارات من الخسائر التي تُتجنَّب على مدى عقد نموذجي.
الثروة الحيوانية هي المصدر الأهم والأبرز فرادةً للأغذية ذات المنشأ الحيواني في الصومال. فالحليب — خصوصاً حليب الإبل، الذي يُعد الصومال أكبر منتج له في العالم (SDRB, 2025) — غذاء أساسي في المجتمعات الرعوية، يزود البروتين عالي الجودة والدهون والكالسيوم والعناصر الدقيقة الحرجة لنمو الطفل وصحة الأم. واستهلاك اللحوم، وإن كان متواضعاً بمعايير الدخل، لافت خلال الأعياد الدينية والمناسبات الحياتية. والأسر ذات الملكية الأعلى للثروة الحيوانية تُظهر باستمرار تنوعاً غذائياً أفضل ومعدلات تقزُّم أدنى من غيرها (FSNAU, 2024; FAO Somalia, 2023).
تُقدِّر FAOSTAT إنتاج الصومال من الحليب بنحو 2.1 مليون طن سنوياً في السنوات الأخيرة (2024: حليب أبقار ~458 ألف طن، حليب إبل ~1.0 مليون طن، حليب ماعز وأغنام ~0.68 مليون طن مجتمعة)، مع ارتفاع ثابت في إنتاج حليب الإبل من ~974 ألف طن في 2018 (FAOSTAT، سلسلة مستنتجة).
ومع ذلك يستمر مفارقة: فرغم إنتاج الصومال حليب إبل أكثر من أي بلد آخر، يستورد أكثر من 200 مليون USD من منتجات الألبان سنوياً، أغلبها حليب مجفف من الخليج وشرق إفريقيا (SDRB, 2025). وغياب طاقة تجميع وبسترة وتعبئة بمقياس صناعي يعني أن الرعاة عاجزون عن اقتناص قيمة إنتاجهم الخاص، وأن المستهلكين الحضريين يدفعون عملة أجنبية مقابل حليب كان يمكن إنتاجه محلياً. وهذا من أوضح الأمثلة على لماذا يُعد الاستثمار في إضافة القيمة محورياً للمرحلة المقبلة من تنمية قطاع الثروة الحيوانية.
اقتصاد الثروة الحيوانية الصومالي منفتح على الخارج بشكل غير معتاد: نحو نصف عائدات الصادرات الرسمية يأتي من الحيوانات على الحوافر، وبنية هذه الصادرات ترسم كم من قيمة القطاع يبلغ الأسر الرعوية.
ينظم نظام تسويق الثروة الحيوانية المحلي في الصومال حول شبكة من الأسواق الأولية (على مستوى المنتجين) والثانوية (التجميع) والنهائية (التصدير والاستهلاك)، تربطها مسارات سير طويلة المسافة ونظام نقل متحرك على نحو متزايد. وتشمل أسواق النهاية الرئيسية مقديشو وهارغيسا وبوصاصو وبربرة وبلدوين وكيسمايو وغاروي، تسندها مئات نقاط الجمع الريفية.
تشمل سلسلة القيمة الرعاة والتجار الأوائل والوسطاء والناقلين والمسمنين/المنهيين والمصدِّرين والمعالجين. وبينما يجمل النظام بأنه عملي إلى حد كبير ووبصمود مذهل — بعد أن نجا ثلاثة عقود من هشاشة الدولة — فهو مقيد ببنية تحتية مادية غير كافية (ساحات الحجز، المياه، العلف، الطرق، سلسلة التبريد)، وطاقة محدودة للشهادة والتفتيش، وتقلب أسعار كبير تقوده المناخ والأوبئة ودورات الطلب التصديري. فمعدلات الإخراج ترتفع حاداً قبيل رمضان والحج، حين يبلغ ذروته الطلب الخليجي، وتنخفض بحدّة مماثلة في المواسم الجافة حين يحتفظ الرعاة بحيواناتهم لإعادة بناء القطعان.
الوساطة سمة جوهرية وقليلة الدراسة في هذا النظام. تتيح شبكات الثقة القبلية إجراء معاملات عبر مسافات شاسعة على أساس الائتمان، كثيراً ما دون عقود مكتوبة. وهذه الشبكات أصل اجتماعي استثنائي — فهي تتيح لتجارة الثروة الحيوانية الصومالية أن تعمل حيث المؤسسات الرسمية ضعيفة — لكنها قد تحبس الرعاة أيضاً في علاقات تسعير غير متكافئة، لا سيما عندما تكون معلومات السوق شحيحة.
الجدول 5. أسواق الثروة الحيوانية الرئيسية ومراكز التجارة في الصومال
| السوق / المركز | الطبقة | الأنواع المتداولة الرئيسية | الوظيفة في سلسلة القيمة |
|---|---|---|---|
| ميناء بربرة | نهائي / تصدير | أغنام، ماعز، إبل، أبقار | أكبر بوابة تصدير؛ المنفذ الرئيسي لحيوانات إقليم صوماليلاند والمنطقة الصومالية الإثيوبية |
| ميناء بوصاصو | نهائي / تصدير | أغنام، ماعز، إبل | مركز التصدير الرئيسي لبونتلاند لخدمة أسواق الخليج |
| سوق وميناء مقديشو & | نهائي | أبقار، ماعز، أغنام، إبل | أكبر سوق نهائية محلية؛ دور تصديري متنامٍ من المناطق الجنوبية |
| ميناء كيسمايو | نهائي / تصدير | أبقار، ماعز، إبل | مركز تصدير جنوبي؛ يخدم جوبالاند؛ طاقة في تعافٍ |
| سوق هارغيسا | ثانوي | أغنام، ماعز، إبل، أبقار | أكبر سوق تجميع للحيوانات المتجهة إلى بربرة |
| بوراو (برعو) | ثانوي | أغنام، ماعز، إبل | سوق تجميع وتسليم رئيسية في إقليم صوماليلاند الأوسط |
| جالكعيو | ثانوي | إبل، أغنام، ماعز | سوق مركزية تربط ممرات الشمال والجنوب |
| بلدوين | ثانوي | أبقار، أغنام، ماعز | تجسر بين المراعي الوسطى ومقديشو والتجارة العابرة للحدود مع إثيوبيا |
| غاروي | ثانوي | أغنام، ماعز، إبل | نقطة تجميع لبونتلاند في خط بوصاصو |
| أفغوي، بيدوا، واجد | أولي | أبقار، أغنام، ماعز | نقاط جمع على مستوى المنتجين تُغذي الأسواق الثانوية |
| المصدر: MoLFR; FSNAU SLIMS؛ توليفة المؤلفين من FAO وSDRB (2025). | |||
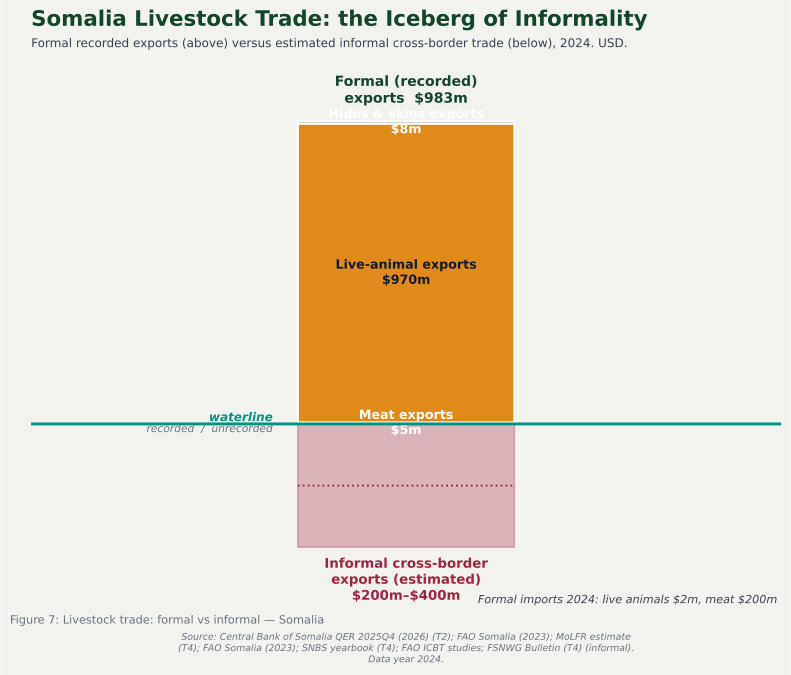
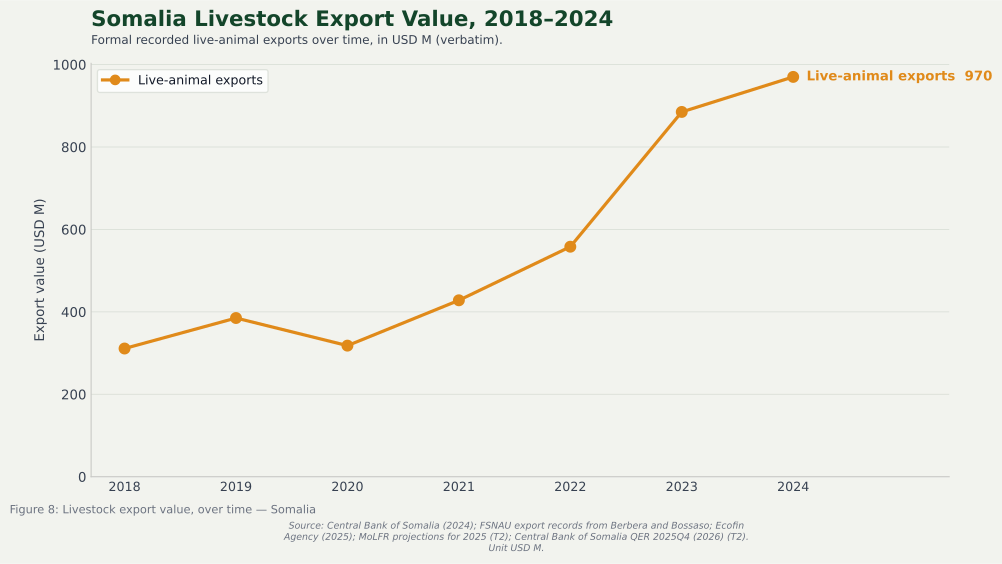
الصومال من كبار مصدّري الحيوانات الحية في العالم. فبحسب البنك المركزي الصومالي، ارتفعت صادرات الحيوانات الحية من 311 مليون USD في 2018 إلى 970 مليون USD في 2024 و923 مليون USD في 2025 (CBS Quarterly Economic Review 2025Q4, 2026). وبين 2018 و2024 صدَّر الصومال ما يقرب من 36.9 مليون حيوان (سلسلة CBS QER 2025Q4؛ وتقدير سنوي من فئة 2024 قدره 31.5 مليون حلّ محله سلسلة QER). وتمثل الأغنام والماعز نحو 90% من إجمالي الشحنات بالأعداد.
المملكة العربية السعودية والإمارات العربية المتحدة وعُمان وقطر واليمن هي الوجهات الرئيسية، تستوعب مجتمعة نحو 90% من صادرات الصومال من الثروة الحيوانية (SDRB, 2025). ويبلغ الطلب ذروته درامياً خلال موسم الحج. وكسبت الصومال حصةً سوقية في الخليج مع اضطراب صادرات السودان بفعل النزاع منذ 2023 ومع انسحاب أستراليا تدريجياً من تصدير الأغنام الحية بحراً قبيل حظر مخطط في 2028. وإلى جانب القنوات الرسمية، تدفقات عابرة للحدود وافرة جداً تتحرك براً إلى كينيا (عبر غريسا) وإثيوبيا، مدرِّدة دخلاً جوهرياً لرعاة الحدود لكنها تفلت في معظمها من الإحصاءات الرسمية.
يلزم أمران. أولهما أن الصومال أصبحت اليوم في موقع استراتيجي في تجارة عالمية للحيوانات الحية يتقلص عرضها. وهذه فرصة تدفع مرة في جيل — لكنها كذلك فقط إذا قُوِّيت أنظمة صحة الحيوان وإمكانية التتبع والاعتماد بما يكفي لتلبية متطلبات الاستيراد التي سيُلزم بها المشترون على نحو متزايد. وثانيهما أن التركيز الثقيل على عدد صغير من المشترين الخليجيين هو أكبر مخاطر القطاع منفردةً. فحظر الاستيراد السعودي 2016–2022، المتزامن مع جفاف شديد، قدَّم درساً صادماً مسبقاً عن سرعة انقلاب قرارات خارجية على دخل الأسر عبر ريف الصومال الرعوي.
الجدول 6. ملخص تجارة الثروة الحيوانية، الصومال
| تدفق تجاري | القيمة (USD) | السنة | الرسمية | الشركاء الرئيسيون | المصدر |
|---|---|---|---|---|---|
| صادرات الحيوانات الحية | ~0.97 مليار USD | 2024 | رسمية | السعودية، الإمارات، عُمان، قطر، اليمن | Central Bank of Somalia (CBS), 2026 (QER 2025Q4) |
| صادرات الحيوانات الحية | ~0.97 مليار USD | 2024–2025 | رسمية | السعودية، الإمارات، عُمان | CBS QER 2025Q4 (2026); تقدير MoLFR |
| صادرات الحيوانات الحية (الربع 4 من 2024 وحده) | 173.7 مليون USD | 2024 Q4 | رسمية | السعودية (مهيمنة) | FSNAU, 2024; RSIS International, 2025 |
| صادرات اللحوم (مبردة/مجمدة) | < 5 ملايين USD | 2024 | رسمية | الإمارات، عُمان (محدودة) | FAO Somalia (2023); تقدير MoLFR |
| صادرات الجلود & القشور | ~8–12 مليون USD | 2024 | رسمية | باكستان، الهند، تركيا، الصين | FAO Somalia (2023); SNBS Annual Report 2024 |
| الصادرات غير الرسمية عبر الحدود (حيّة) | ~200–400 مليون USD (تقدير) | 2024 | غير رسمية | كينيا (غريسا)، إثيوبيا، جيبوتي | FAO ICBT studies; FSNWG Bulletin |
| واردات الحيوانات الحية | مهملة / < 2 مليون USD | 2024 | رسمية | إثيوبيا (عبور) | CBS, 2024 |
| واردات اللحوم & الألبان | ~200+ مليون USD (ألبان) | 2024 | رسمية | دول الخليج، شرق إفريقيا | SDRB, 2025; SNBS |
| المصادر: Central Bank of Somalia Quarterly Economic Review (2025Q4), 2026; FSNAU (2024); FAO Somalia; SDRB (2025); RSIS International (2025). قيم التجارة غير الرسمية أفضل التقديرات المتاحة من دراسات FSNWG وFAO ICBT المستمدة من التثليث. | |||||
الجدول 7. اتجاهات صادرات الحيوانات الحية، 2018–2025 (الأعداد المصدَّرة والملايين من الدولارات)
| السنة | الماعز & الأغنام | الأبقار | الإبل | إجمالي الأعداد | قيمة الصادرات (مليون USD) | التغير السنوي |
|---|---|---|---|---|---|---|
| 2018 | 4,580,000 | 65,000 | 75,000 | 4.72 M | 311 | خط الأساس |
| 2019 | 4,910,000 | 78,000 | 98,000 | 5.09 M | 385 | +23.8% |
| 2020 | 4,180,000 | 60,000 | 85,000 | 4.33 M | 318 | -17.4% |
| 2021 | 4,680,000 | 92,000 | 120,000 | 4.89 M | 428 | +34.6% |
| 2022 | 5,120,000 | 150,000 | 195,000 | 5.47 M | 558 | +30.4% |
| 2023 | 5,560,000 | 210,000 | 215,000 | 5.99 M | 885 | +58.6% |
| 2024 | 5,920,000 | 260,000 | 240,000 | 6.42 M | 970 | +9.6% |
| 2025 | ~5,438,759 (sh&go) | 217,807 | 188,218 | 5.9 M | 923 | -4.9% |
| المصادر: Central Bank of Somalia Quarterly Economic Review (2025Q4), 2026; FSNAU; تقديرات MoLFR. | ||||||
الشكل 8. قيمة صادرات الحيوانات الحية وعددها، 2018–2025 — تضاعفت القيمة ثلاث مرات، ونما عدد الأعداد 36%.
الشكل 8 هو أهم رسم تجاري في هذا الملف على الإطلاق. فالأعمدة تُظهر قيمة الصادرات بالملايين من الدولارات؛ والخط يُظهر عدد الأعداد المصدَّرة. وملاحظتان مهمتان. أولاً، الخط القيمي ارتفع أسرع بكثير من خط عدد الأعداد — من نحو 66 USD لكل رأس في 2018 إلى نحو 151 في 2024 — لأن السعر لكل حيوان في أسواق الخليج تسلَّق بحدّة، خصوصاً خلال موسمي رمضان والحج. ثانياً، انزلق الخطان في 2020 (صدمة COVID-19) وتعافيا بقوة بعد ذلك؛ ويعكس طفرة 2023 اضطراب الصادرات السودانية وتضييق العرض العالمي. ويعكس التباطؤ في 2025 تراجعاً طفيفاً بعد ذروة 2024.
الشكل 9. تركيبة صادرات الحيوانات الحية حسب النوع، 2024 — الأغنام والماعز تشكلان 92% من جميع الشحنات.
يشرح الشكل 9 لماذا يجب أن يركز إصلاح صحة الحيوان والشهادات أولاً وبأشد الطرق على المجترة الصغيرة. فالأغنام والماعز تشكلان الغالبية الساحقة من الصادرات، وهما الحيوانات الأشد إلزاماً من مستوردي الخليج بشأن إمكانية التتبع وسجلات التلقيح وشهادات الصحة. أما صادرات الأبقار والإبل فتنمو بسرعة نسبةً لكنها ما تزال متواضعة حجماً؛ وكلتاهما تمثلان مكسباً صاعداً معتبراً إذا أمكن فتح بروتوكولات التصدير مع أسواق جديدة في شمال إفريقيا وشرق آسيا والاتحاد الأوروبي.
الشكل 10. صادرات الحيوانات الحية حسب الوجهة، 2024 — تركيز 91% في خمسة أسواق خليجية.
يتصور الشكل 10 ما يُعد على الأرجح أكبر مخاطر القطاع منفردةً. فالسعودية وحدها تأخذ 62% من صادرات الصومال من الحيوانات الحية؛ والوجهات الأربع التالية — الإمارات وعُمان وقطر واليمن — تأخذ مجتمعة 29% إضافية. لا يذهب سوى 9% إلى جهات أخرى. وهذا التركيز يجلب مزايا واضحة — علاقات تجارية راسخة ومسارات شحن قائمة وشهادة حلال على نطاق واسع — لكنه يجعل عائدات صادرات الصومال رهينة لقرارات سياسة حكومات قليلة. وقدَّم حظر الاستيراد السعودي 2016–2022 معاينة صادمة. والتنويع السوقي — إلى شرق إفريقيا عبر إقليم شرق إفريقيا، وإلى شمال إفريقيا وشرق آسيا، وبانتقائية إلى الاتحاد الأوروبي — ليس رفاهية بل بوليصة تأمين بنيوية.
الشكل 11. صادرات الحيوانات الحية عبر القرن الأفريقي، 2024 — برزت الصومال كواحدة من كبار مصدّري المنطقة.
يضع الشكل 11 الصومال في سياقها الإقليمي. فرغم اضطراب الصادرات السودانية بنزاع 2023 ومواجهة الصادرات الإثيوبية مشكلات متكررة في مسارات التجارة، برزت الصومال كواحدة من كبار مصدّري الحيوانات الحية في القرن الأفريقي بالقيمة. وهذه فرصة استراتيجية قد لا تدوم إلى الأبد — فاقتصاد الثروة الحيوانية السوداني سيتعافى في نهاية المطاف، وانسحاب أستراليا التدريجي من تصدير الأغنام الحية بحراً بحلول 2028 سيعيد تشكيل العرض العالمي مرة أخرى. ونافذة الميزة التنافسية واسعة لكنها محدودة. واستخدامها للاستثمار في أنظمة صحة الحيوان وإمكانية التتبع وإضافة القيمة هو المقترح التجاري المركزي لهذا الملف.
الاندماج السوقي حاسم قوي في رفاه الرعاة. فحيث يكون الرعاة متصلين جيداً بأسواق عاملة — عبر طرق متاحة ومعلومات أسعار موثوقة وشهادات صحة الحيوان ووسطاء موثوقين — يقتنصون أسعاراً أفضل ويبيعون في أوقات أفضل (لا في حالات الاضطرار)، ويتراكم لديهم التوفير اللازم لمواجهة الصدمات. وحيث يكون الاندماج ضعيفاً، يكون الرعاة متلقين للسعر، عرضةً لاحتكارات الشراء من الوسطاء، مدفوعين إلى البيع بالاضطرار إذا ضرب الجفاف.
القيود البنيوية المستمرة — انعدام الأمن، وضعف أنظمة الطب البيطري والشهادات، وتجزؤ معلومات السوق، وعجز البنية التحتية، والتركيز الثقيل للصادرات في مجموعة ضيقة من المشترين الخليجيين — تحد من مكاسب الاندماج. وتعني أيضاً أن صدمات الأسعار تنتقل بسرعة إلى رفاه الأسرة. فالاستثمارات في البنية التحتية للأسواق والاعتماد ورسمية التجارة عبر الحدود ليست مسائل تجارية فحسب؛ بل هي مركزية لمرونة الرعي وللعقد الاجتماعي الوطني.
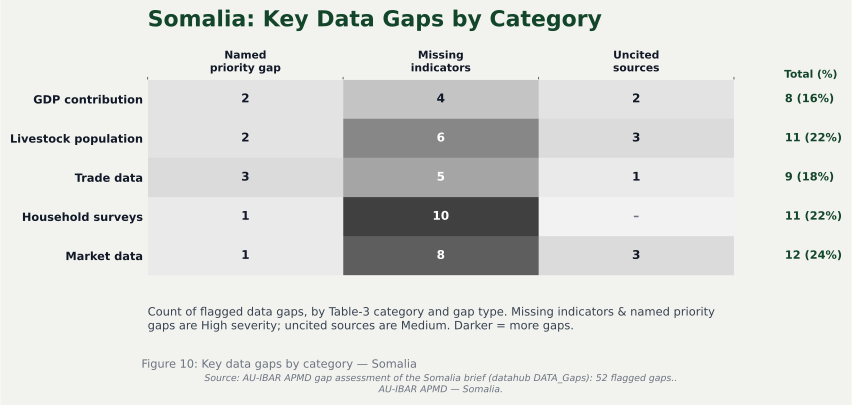
إذا تعذّر قياس الثروة الحيوانية كما ينبغي، تعذّر التخطيط لها كما ينبغي. أقوى توصية في هذا الملف هي الأسهل إغفالاً: استثمر في البيانات.
رغم دوره الاقتصادي المركزي، يبقى قطاع الثروة الحيوانية من أقل أجزاء اقتصاد الصومال قياساً جيداً. والتبعات ليست مجردة. فقياس النقص يقود مباشرة إلى نقص الموازنات؛ ونقص الموازنات يقود إلى خدمات بيطرية أضعف والبنية التحتية للأسواق متدهورة وإحصائيين مدرَّبين أقل؛ وذلك بدوره يقود إلى بيانات أضعف. وكسر هذه الحلقة هو الشرط المسبق لكل ما عدا ذلك في هذا الملف.
عدة فجوات طويلة الأمد ما تزال تحدّ من القياس الدقيق وتصميم السياسات والاستثمار:
- الحسابات الوطنية لا تفصل بعدُ الثروة الحيوانية عن الزراعة الأوسع، فتُلتقط القيمة المضافة للقطاع ضمنياً فقط.
- لم يجر تعدٍّ وطني شامل للثروة الحيوانية منذ خمسة عقود؛ وأرقام الأعداد الحالية تستند إلى إسقاطات.
- التجارة غير الرسمية عبر الحدود عبر كينيا وإثيوبيا وجيبوتي معتبرة لكن رصدها غير منهجي.
- سبل العيش الرعوية ممثلة تمثيلاً ناقصاً في مسوح الأسر، جزئياً بسبب تحديات الحرَكة والأمن.
- أنظمة صحة الحيوان والإنتاجية وأسعار السوق مجزأة عبر السلطات الفيدرالية وسلطات الولايات الأعضاء.
الجدول 8. فجوات البيانات الرئيسية والإجراءات الموصى بها
| فئة البيانات | وصف الفجوة | الأثر على الاعتراف بالقطاع | الإجراء الموصى به |
|---|---|---|---|
| محاسبة الناتج المحلي الإجمالي | الثروة الحيوانية غير مفصولة عن الزراعة الأوسع في الحسابات الوطنية؛ إعادة معايرة سلسلة الناتج المحلي الإجمالي غير مكتملة. | تقليل تقدير الوزن الاقتصادي للقطاع؛ إضعاف أساس الأدلة لتخصيص الموازنة. | فصل الثروة الحيوانية في الحسابات الوطنية لـ SNBS؛ تبنّي نظام FAO للحسابات الاقتصادية للزراعة (SEEA-AGRI). |
| أعداد الثروة الحيوانية | أحدث تعدٍّ شامل كان مسعى FAO المدعوم لعام 1975؛ تعتمد الأرقام الحالية على إسقاطات ونمذجة. | عدم يقين بشأن حجم القطيع وبنيته وتركيبته النوعية؛ تقييد تحليل الاتجاهات. | إجراء تعدٍّ وطني للثروة الحيوانية بـ GIS وتعداد بمساعدة الأقمار الصناعية كل 5–10 سنوات. |
| التجارة عبر الحدود | التدفقات غير الرسمية عبر كينيا وإثيوبيا وجيبوتي غير مرصودة منهجياً؛ تتفاوت التقديرات اختلافاً واسعاً بين الوكالات. | نقص تقارير معتبر عن أحجام الصادرات وعائدات النقد الأجنبي ودخول الرعاة. | تعزيز الرصد الحدودي؛ التنسيق مع IGAD/COMESA؛ تجريب عدّ البيانات المتنقلة في الممرات الرئيسية. |
| مسوح الأسر | الحرَكة الرعوية والموسمية والمراعي النائية تمثيلها ضعيف في مسوح الأسر القياسية. | صورة ناقصة للرفاه والأدوار النوعية والصمود في سبل العيش الرعوية. | تبنّي منهجيات مسوح خاصة بالرعي (مثل FAO RIMA وFEWS NET) وزيادة عينة الأسر المتنقلة. |
| الأسعار & معلومات السوق | بيانات عامة آنية محدودة عن الأسعار والأحجام وهوامش سلسلة القيمة خارج عينة SLIMS لـ FSNAU. | عدم تماثل المعلومات يفيد الوسطاء والمصدّرين؛ يتفاوض الرعاة من موقع أدنى. | توسيع نظام وطني متكامل لمعلومات سوق الثروة الحيوانية (NLMIS) متاح عبر الرسائل القصيرة / تطبيق الهاتف. |
| صحة الحيوان & الأمراض | رصد تفشيات الأمراض وتغطية التلقيح مجزأ عبر السلطات الفيدرالية والولائية. | يرفع خطر حظر التجارة؛ يقوض تنافسية التصدير. | تعزيز الخدمات البيطرية الوطنية وأنظمة تعريف الحيوان & إمكانية التتبع الموائمة لمعايير WOAH. |
| الإنتاجية & الإخراج | قياس محدود لغلات الحليب ومعدلات الإخراج وتحويل العلف في الأنظمة الرعوية. | أساس أدلة ضعيف لاستثمارات رفع الإنتاجية. | دمج وحدات الإنتاجية في مسوح الثروة الحيوانية الدورية؛ الشراكة مع مؤسسات البحث (ILRI, ICPALD). |
| المصدر: توليفة المؤلفين من تقييمات MoLFR وSNBS وFAO Somalia وFSNAU وAfDB والبنك الدولي. | |||
الشكل 12. نضج نظام البيانات حسب المجال — الحالة الحالية (أحمر) مقابل الحالة المستهدفة (أخضر).
يقدم الشكل 12 جرداً بصرياً لموضع نظام البيانات اليوم ولما يحتاج إليه. وعلى مقياس من 0 (غائب فعلياً) إلى 10 (ناضج ومقارن دولياً)، تقبع معظم المجالات حالياً بين 1 و4، وفي كل بُعد يقع المستهدف بين 8 و9. الرسم متعمد الحدة: لا يوجد حل سريع لفجوة البيانات، لكن هناك مساراً موثقاً بوضوح من موضع الصومال اليوم إلى موضعه المطلوب. ويمكن إغلاق الفجوة في صحة الحيوان وأسعار السوق ومسوح الأسر خلال سنتين إلى ثلاث سنوات؛ أما إغلاقها في التعدٍّ الوطني وتفصيل الناتج المحلي الإجمالي فسيأخذ خمس سنوات من الاستثمار المستمر. ولن يتحقق شيء من ذلك دون بند موازنة مخصص ومؤسسة منسِّقة — توصية تتناولها القسم 5.
قصة الثروة الحيوانية في الصومال قصة صمود مذهل وإمكانات غير مستغلة. فالخيارات المتخذة في السنوات الخمس المقبلة ستحدد ما إذا كان العقد المقبل للقطاع عقد انطلاقة أم تكرار متكلف للتعافي.
الأدلة لا لبس فيها: الثروة الحيوانية أساس الاقتصاد الريفي الصومالي، وأكبر مصدر لعائدات التصدير في البلاد، وأهم مصدر فردي لدخل الأسر والتوظيف والأمن الغذائي. وتُظهر البيانات الحديثة أيضاً أن القطاع أبدى صموداً مذهلاً — فقد تضاعفت عائدات التصدير ثلاث مرات منذ 2018 رغم توالي الجفاف وهشاشة السياسة، ساندها الطلب الخليجي المستمر والانسحاب المؤقت للمنافسين (لا سيما السودان وأستراليا) والمشاركة الرعوية المتنامية في التجارة الرسمية.
في المقابل، يبرز التحليل الهشاشات البنيوية التي تحد من إمكانات القطاع. فالتركيز الثقيل في أسواق الخليج يجعل عائدات التصدير عرضةً لمخاطرة مشترٍ واحد، كما أوضح حظر الاستيراد السعودي 2016–2022. وهيمنة صادرات الحيوانات الحية تترك فرصة إضافة قيمة سنوية تقديرية تتجاوز 1 مليار USD دون استغلال، خصوصاً في معالجة اللحوم والألبان والجلود (SDRB, 2025). وتغير المناخ وضغط الأمراض المستمر وضعف البنية التحتية للأسواق والالتقاط الناقص للتجارة غير الرسمية ما تزال تخفض العوائد الاقتصادية المقيسة ورفاه الرعاة.
الشكل 13. فرصة إضافة القيمة — الصادرات الحالية مقابل الإمكانات المتوسطة المدة التقديرية حسب القطاع.
يعطي الشكل 13 حجم المكافأة بالأرقام. فاليوم، يأتي ما يكاد يكون كل النقد الأجنبي المتعلق بالثروة الحيوانية في الصومال من صادرات الحيوانات الحية؛ ولحوم مبردة وجلود وقشور وألبان ومنتجات جلود منتهية تسهم بما يكاد يكون لا شيء. أما الإمكانات، فجوهرية: يشير تحليل SDRB إلى أن حتى تقدم متواضعاً في طاقة المعالجة يمكن أن يرفع صادرات اللحوم المبردة إلى 400–500 مليون USD، ومعالجة الألبان وحليب الإبل إلى 300–400 مليون USD، والجلود النهائية إلى 200 مليون USD خلال خمس إلى سبع سنوات. والرسالة الاستراتيجية بسيطة: الصومال تبيع اليوم اقتصاد ثروتها الحيوانية في أنقى صوره خاماً. واقتناص مزيد من سلسلة القيمة محلياً أولوية تجارية وتنموية معاً.
5.1 التبعات السياسية
تحويل هذه النتائج إلى فعل يتطلب حزمة متماسكة من الاستثمارات في البنية التحتية وصحة الحيوان وأنظمة البيانات ومؤسسات الأسواق وصمود المناخ. والأولويات التالية ينبغي أن ترسو المرحلة المقبلة من إصلاح قطاع الثروة الحيوانية:
- استثمر في البنية التحتية للأسواق. أعطِ الأولوية لإعادة تأهيل وتوسيع ممرات الثروة الحيوانية وساحات الحجز وحلقات التسمين ومرافق الحجر المينائي، بتركيز خاص على بربرة وبوصاصو ومقديشو وكيسمايو.
- قوِّ صحة الحيوان والاعتماد. وسِّع الخدمات البيطرية ومراقبة الأمراض والشهادة الموحدة الموائمة لمتطلبات WOAH وأسواق الاستيراد الرئيسية؛ وطرح نظام وطني لتعريف الثروة الحيوانية وإمكانية التتبع.
- اصعد في سلسلة القيمة. حفِّز الاستثمار الخاص في المسالخ الحديثة ومعالجة اللحوم المبردة والألبان والجلود لاقتناص مزيد من القيمة محلياً وتنويع منتجات التصدير.
- رسمن التجارة عبر الحدود. تفاوض على أطر على مستوى IGAD وCOMESA مع كينيا وإثيوبيا وجيبوتي لتسجيل التدفقات العابرة للحدود ودعمها وتنظيمها خفيفاً دون إرباك سبل العيش الرعوية.
- حدِّث معلومات السوق. أطلق نظاماً وطنياً لمعلومات سوق الثروة الحيوانية يوصل الأسعار والأحجام وتنبيهات الأمراض آنياً إلى الرعاة عبر الرسائل القصيرة وتطبيقات الهاتف.
- استقرِّ أنظمة الأسواق ومخاطر المناخ. وسِّع التأمين القائم على المؤشرات للثروة الحيوانية والتخفيف الاستراتيجي للقطعان والبنية التحتية للمياه وإدارة المراعي لتنعيم الأثر المناخي على القطعان والدخول.
- نوِّع أسواق التصدير. تابع شهادة الحلال واستهدف أسواقاً في شمال إفريقيا وشرق آسيا وإقليم شرق إفريقيا والاتحاد الأوروبي لتقليص الاعتماد على السوق الخليجية.
- أغلق فجوة البيانات. أجرِ تعدٍّ وطنياً للثروة الحيوانية وفصِل ناتج الثروة الحيوانية المحلي في الحسابات الوطنية؛ وادمج قياس التجارة غير الرسمية عبر الحدود في البرنامج الإحصائي الدوري.
الجدول 9. أولويات العمل السياسي والمؤسسات القائدة والإطارات الزمنية الإشارية
| مجال الأولوية | الإجراء الموصى به | المؤسسة (المؤسسات) القائدة | الإطار الزمني |
|---|---|---|---|
| البنية التحتية للأسواق | إعادة تأهيل وتوسيع ممرات الثروة الحيوانية وساحات الحجز وحلقات التسمين ومرافق الحجر المينائي في بربرة وبوصاصو ومقديشو وكيسمايو. | MoLFR; MoPWR; Port Authorities | متوسط (2026–2029) |
| صحة الحيوان & إمكانية التتبع | طرح نظام وطني لمراقبة الأمراض، وتوسيع حملات التلقيح، وتبنّي تعريف الحيوان الموافق لبروتوكولات WOAH والدول المستوردة. | MoLFR; World Bank; WOAH; FAO; ICPALD | قصير (2026–2027) |
| إضافة القيمة | حفز الاستثمار في المسالخ الحديثة ومعالجة اللحوم المبردة ومصانع الألبان والمدابغ لنقل الصادرات من الحيوانات الحية إلى منتجات أعلى قيمة. | MoLFR; SDRB; private sector; IFC | متوسط–طويل (2026–2030) |
| التجارة عبر الحدود | تفاوض على أطر على مستوى IGAD لرسمنة وتسجيل تدفقات الثروة الحيوانية العابرة للحدود مع حماية سبل العيش الرعوية. | MoFA; MoCI; MoLFR; IGAD; EAC | متوسط (2026–2029) |
| معلومات السوق | نشر نظام وطني لمعلومات سوق الثروة الحيوانية (NLMIS) بواجهات رسائل قصيرة / تطبيق تجمِّع الأسعار والأحجام وتنبيهات الأمراض. | MoLFR; SNBS; FSNAU; FEWS NET | قصير (2026–2027) |
| صمود المناخ | توسيع التأمين القائم على المؤشرات للثروة الحيوانية (DRIVE) والتخفيف الاستراتيجي للقطعان والبنية التحتية للمياه (Barwaaqo) وإدارة المراعي. | MoLFR; World Bank; UNDP; IFAD | متوسط–طويل (2026–2030) |
| أنظمة البيانات | إجراء تعدٍّ وطني للثروة الحيوانية؛ فصل ناتج الثروة الحيوانية المحلي في الحسابات الوطنية. | SNBS; MoPIED; MoLFR; FAO | متوسط (2026–2030) |
| تنويع الأسواق | تابع شهادة الحلال، واستهدف أسواق شمال إفريقيا وشرق آسيا والاتحاد الأوروبي لتقليص تركّز السوق الخليجية. | MoCI; MoLFR; SOMINVEST | طويل (2027–2030) |
| ملاحظة: قصير = 1–2 سنة؛ متوسط = 2–4 سنوات؛ طويل = 4–6 سنوات. إشاري فقط؛ ينبغي مواءمة التسلسل مع خطة التحول الوطني (NTP) 2024–2029. | |||
الشكل 14. خارطة طريق السياسات المتسلسلة، 2026–2030 — أولويات قصيرة ومتوسطة وطويلة المدى لقطاع الثروة الحيوانية.
يتسلسل الشكل 14 الأولويات السياسية الثمانية على خط زمني من خمس سنوات. فإجراءان قصيرا الأمد هما الأعلى عائداً والأسرع تنفيذاً — طرح نظام وطني لصحة الحيوان وإمكانية التتبع، ونشر نظام معلومات سوق. وتليها ثلاثة أولويات متوسطة المدة: إعادة تأهيل البنية التحتية للأسواق، وإطار التجارة العابرة للحدود على مستوى IGAD، والتعدٍّ الوطني للثروة الحيوانية. وثلاثة أولويات أبعد الأفق — استثمار إضافة القيمة وتوسيع صمود المناخ وتنويع الأسواق — تتطلب جهداً مستمراً حتى 2030 وستعتمد على الأساس المبني في المراحل الأولى. والصورة تجعل منطق التسلسل صريحاً: البيانات وصحة الحيوان أولاً لأن كل ما عداها يعتمد عليهما.
5.2 نداء للعمل المنسق
ليست أي من هذه التوصيات جديدة؛ فقد صيغت كثيراً، بأشكال متفاوتة، في استراتيجيات القطاع المتعاقبة. وما افتُقد هو الالتزام السياسي والمالي المنسق اللازم لتنفيذها على نطاق واسع. والفرصة الآن هي انتهاز لحظة يتصاعد فيها الطلب العالمي على الثروة الحيوانية الصومالية، وتستقر فيها المؤسسات المحلية، ويتوافق فيها الشركاء الإنمائيون حول خطة التحول الوطني.
تشترك الحكومة الفيدرالية الصومالية والولايات الفيدرالية الأعضاء والقطاع الخاص والشركاء الإنمائيون في مصلحة مشتركة في تحويل الثروة الحيوانية من قطاع يكاد ينجو فحسب إلى قطاع يزدهر استراتيجياً. ويُعد هذا الملف أساس أدلة مشتركاً لذلك الحوار — ودعوة متجدةة للعمل.
- African Development Bank (AfDB). (2025). Country Focus Report 2025: Somalia. Abidjan: AfDB.
- Central Bank of Somalia (CBS). (2024). Annual Economic Report and External Trade Statistics. Mogadishu: CBS.
- Food and Agriculture Organization (FAO). (2023). Somalia Livestock Sector Analysis and Market Assessment. Mogadishu: FAO Somalia Country Office.
- FAO. (2024). FAOSTAT — Crops and Livestock Products: Somalia. Rome: FAO.
- FAO. (2025). Hand-in-Hand Investment Forum 2025: Somalia. Rome: FAO.
- Food Security and Nutrition Analysis Unit (FSNAU). (2024). Livestock Market Data Update and Baseline Livelihood Profiles, Somalia. Nairobi/Mogadishu: FSNAU – FAO.
- Food Security and Nutrition Working Group (FSNWG). (2024). East Africa Cross-Border Trade Bulletin, January–March 2024. Nairobi: ICPAC.
- ICPALD. (2016). The Contribution of Livestock to the Somalia Economy. IGAD Centre for Pastoral Areas and Livestock Development Policy Brief.
- ICPALD. (2024). Political-Economy Analysis of the Livestock Sector in the Arid and Semi-Arid Lands of IGAD Member States. Nairobi: ICPALD.
- Ministry of Livestock, Forestry and Range (MoLFR). (2019, published 2020). Somalia Livestock Sector Development Strategy (LSDS). Mogadishu: Federal Government of Somalia. https://molfr.gov.so/wp-content/uploads/2024/06/LSDS-Final-Book-livestock-sector-development-strategy-published-2020-1-1.pdf
- National Transformation Plan (NTP) 2024–2029 and Livestock and Agriculture LAP Report. (2024). Mogadishu: Federal Government of Somalia.
- Pastoralism Journal. (2020). Livestock Trade and Devolution in the Somali–Kenya Transboundary Corridor. Pastoralism: Research, Policy and Practice, 10:13.
- RSIS International. (2025). Trade Competitiveness of Somali Livestock Exports. International Journal of Research and Scientific Innovation, 12(12).
- Somali Development and Reconstruction Bank (SDRB). (2025). Unlocking Investment in Somalia’s Livestock Sector: Opportunities, Challenges and Market Potential. Mogadishu: SDRB.
- Somali Investment Promotion Office (SOMINVEST). (2024). Livestock Sector Profile. Mogadishu: SOMINVEST.
- Somali National Bureau of Statistics (SNBS). (2025). Somalia GDP 2024 Release. Mogadishu: SNBS.
- World Bank. (2024). Somalia Economic Update and Country Engagement Note. Washington, DC: World Bank.
الملحق - محتوى إضافي خارج بنية القالب الرئيسي
نُقل هنا حرفياً بواسطة خط أنابيب التنسيق: بنية فرعية للمؤلف ليست جزءاً من القالب الرئيسي. لم يُحذف شيء؛ أعد إدماجه في المتن أعلاه إن رغبت.
الثروة الحيوانية الوطنية الصومالية
أساس الأدلة لخطة التحول الوطنية 2024–2029
وزارة الثروة الحيوانية والغابات والمراعي
أعدَّه د. قاسم عبدي معلم محمد (دكتور بيطري، ماجستير في الصحة العامة البيطرية، مرشح للدكتوراه)
مدير صحة الحيوان والحجر
مايو 2026
تقديم
الثروة الحيوانية أكثر من قطاع في اقتصاد الصومال — فهي النسيج الضام لمجتمعنا الريفي. تطعم الأسر وتبني الثروة وترسخ الهوية وتكسب النقد الأجنبي الذي يساعد على استقرار عملتنا وتمويل الواردات. وللملايين من الصوماليين الذين ترتفع سبل عيشهم وتنخفض مع الأمطار ومع الأسعار المحددة في أسواق الخليج البعيدة، الثروة الحيوانية، حرفياً، حياة.
يجمع هذا الملف أحدث الأدلة وأكثرها مصداقية حول المساهمة الاجتماعية والاقتصادية للثروة الحيوانية في اقتصاد الصومال. وهو مصمم لغرض عملي: أن يقدم لصانعي السياسات والشركاء الإنمائيين والمستثمرين وقادة الرعاة وثيقة مرجعية واحدة دافعة تُبنى عليها القرارات. والملف مرتكز على الإحصاءات الوطنية الرسمية حيث توجد، ومُثبَّت بالتثليث مع المصادر الدولية حيث تغيب، وصادق تجاه أوجه عدم اليقين الباقية.
تتجلى ثلاث رسائل. أولاً، القطاع يؤدي بقوة: عائدات التصدير تضاعفت ثلاث مرات منذ 2018، والقطيع الوطني توسع رغم الجفاف، والصومال راسخة موضعها وحكمت الصومال موضعها مورِّداً استراتيجياً للخليج. ثانياً، هذا النجاح هش. فالتركيز الثقيل في عدد صغير من بلدان الشراء، وهيمنة صادرات الحيوانات الحية منخفضة القيمة، والصدمات المناخية المتكررة، وعجز البنية التحتية البنيوية، قد يعكس بسرعة المكاسب الحديثة. ثالثاً، أساس الأدلة نفسه قيد. فدون تعدٍّ وطني حديث للثروة الحيوانية وحسابات وطنية مفصلة، لا نستطيع بعدُ قياس — فضلاً عن اقتناص — القيمة الكاملة لما تسهم به الثروة الحيوانية في هذا الوطن.
التوصيات التالية متعمدة التفصيل والتسلسل. وهي موائمة لخطة التحول الوطنية (NTP) 2024–2029 واستراتيجية تنمية قطاع الثروة الحيوانية (LSDS) وللالتزامات الإقليمية في إطار IGAD والاتحاد الأفريقي ومبادرة FAO Hand-in-Hand. ويتطلب تنفيذها جهداً منسقاً عبر الحكومات الفيدرالية والولائية والقطاع الخاص وشركائنا الإنمائيين — لكن العائد معتبر: اقتصاد رعوي أكثر صموداً وقاعدة تصدير أكثر تنوعاً وقطاع يتلقى في نهاية المطاف الاعتراف والاستثمار اللذين استحقاهما طويلاً.
وزارة الثروة الحيوانية والغابات والمراعي
الحكومة الفيدرالية الصومالية
مقديشو، مايو 2026
في لمحة — لوحة القيادة
قبل التحليل التالي، صفحة واحدة لتوجيه القارئ: المؤشرات الرئيسية الأربعة التي تحدد اقتصاد الثروة الحيوانية الصومالي في 2026، إلى جانب الاتجاهات والبنى والتركيزات التي تُحرِّك بقية هذا الملف.
الشكل D. لوحة قيادة قطاع الثروة الحيوانية الصومالية — الناتج المحلي الإجمالي الاسمي، وحصة الثروة الحيوانية، والصادرات، والقطيع الوطني، والأنماط البنيوية الأربعة الأشد تأثيراً التي تشكل القطاع في 2026.
اقرأ معاً، تروي اللوحات الأربع حكاية واحدة. صادرات الحيوانات الحية تضاعفت ثلاث مرات منذ 2018 وتقف عند 0.97 مليار USD في 2024 (أعلى-يسار)، ساندها قطيع وطني يقارب 56 مليون رأس تتهيمن عليه الماعز والأغنام (أعلى-يمين). وهذا النجاح التصديري مركَّز بشدة: خمسة أسواق خليجية تستوعب نحو 91% من جميع الشحنات، والسعودية وحدها تأخذ 62% (أسفل-يسار). وداخل البلاد ما تزال الأسر الرعوية والرعوية-الزراعية معتمدة بغلبة ساحقة على الثروة الحيوانية لدخلها النقدي (أسفل-يمين) — بما يعني أن أي اضطراب في قناة التصدير ينتقل بسرعة كبيرة إلى رفاه الريف. ويفكك ما تبقى من هذا الملف كل نمط من هذه الأنماط وما يوحي به للسياسة.
الاختصارات
- AfDB: البنك الإفريقي للتنمية
- CBS: البنك المركزي الصومالي
- EAC: جماعة شرق إفريقيا
- FAO: منظمة الأغذية والزراعة للأمم المتحدة
- FSNAU: وحدة تحليل الأمن الغذائي والتغذوي
- ICBT: التجارة غير الرسمية عبر الحدود
- ICPALD: مركز IGAD لمناطق الرعي وتنمية الثروة الحيوانية
- IFAD: الصندوق الدولي للتنمية الزراعية
- IFC: مؤسسة التمويل الدولية
- IGAD: الهيئة الحكومية الدولية للتنمية
- MoA&I: وزارة الزراعة والري
- MoCI: وزارة التجارة والصناعة
- MoF: وزارة المالية
- MoLFR: وزارة الثروة الحيوانية والغابات والمراعي
- MoPIED: وزارة التخطيط والاستثمار والتنمية الاقتصادية
- MoPWR: وزارة الأشغال العامة وإعادة الإعمار
- NLMIS: النظام الوطني لمعلومات سوق الثروة الحيوانية
- NTP: خطة التحول الوطنية
- SDRB: بنك الصومال للتنمية وإعادة الإعمار
- SNBS: الهيئة الوطنية الصومالية للإحصاء
- SOMINVEST: مكتب تعزيز الاستثمار الصومالي
- WOAH: المنظمة العالمية لصحة الحيوان.
- LSDS: استراتيجية تنمية قطاع الثروة الحيوانية
جدول المحتويات
- تقديم 2
- في لمحة — لوحة القيادة 3
- الاختصارات 4
- الملخص التنفيذي 6
- الرسائل الرئيسية 8
- 1. سياق البلد واقتصاد الثروة الحيوانية 9
- 1.1 قطاع الثروة الحيوانية في الاقتصاد الوطني 10
- 1.2 أنظمة إنتاج الثروة الحيوانية 12
- 1.3 أعداد الثروة الحيوانية واتجاهاتها 14
- 2. المساهمة الاجتماعية والاقتصادية للثروة الحيوانية 16
- 2.1 المساهمة في دخل الأسر 17
- 2.2 المساهمة في التوظيف 18
- 2.3 المساهمة في الصمود 19
- 2.4 المساهمة في الأمن الغذائي والتغذوي 20
- 3. الاندماج في الأسواق والتجارة 21
- 3.1 أسواق الثروة الحيوانية المحلية وسلاسل القيمة 21
- 3.2 التجارة عبر الحدود والدولية 22
- 3.3 كيف يشكل الاندماج السوقي النتائج الاجتماعية-الاقتصادية 27
- 4. فجوات البيانات وقيود القياس 28
- 5. الاستنتاجات والتبعات السياسية 30
- 5.1 التبعات السياسية 32
- 5.2 نداء للعمل المنسق 34
- المراجع 36
- الملحق: بيانات تكميلية وملاحظات منهجية 38
- A.1 ملاحظات منهجية 38
- A.2 كيف تقرأ هذا الملف 38
- A.3 شكر وتقدير 38
الملخص التنفيذي
ما تزال الثروة الحيوانية أساس اقتصاد الصومال: فهي تدر إيراد تصدير أكبر، وتسند سبل عيش أكثر، وتنتج غذاءً أكثر من أي قطاع آخر. غير أن أنظمة البيانات التي ينبغي أن تقيس مساهمتها لم تلحق بوجاهتها — وهذه الفجوة صارت الآن قيداً مانعاً على المرحلة المقبلة من نمو القطاع.
حالة القطاع
يدخل قطاع الثروة الحيوانية الصومالي عام 2026 من موقع قوة. فالناتج المحلي الإجمالي الحقيقي نما بنسبة 4.0% في 2024، والزراعة — الغالبة فيها الثروة الحيوانية — القائد الرئيسي للنمو (AfDB, 2025). وارتفعت صادرات الحيوانات الحية من 311 مليون USD في 2018 إلى 970 مليون USD في 2024 و923 مليون USD في 2025 (Central Bank of Somalia Quarterly Economic Review 2025Q4, 2026). ويُقدَّر القطيع الوطني بـ 56–57 مليون رأس، تتهيمن عليه الماعز والأغنام، وتوفر الإبل والأبقار عمقاً استراتيجياً عبر المناطق الزراعية-المناخية.
تقدِّر هذا الملف بأن الثروة الحيوانية تسهم بنسبة بين 40% و45% من الناتج المحلي الإجمالي ونحو 80% من الناتج المحلي الزراعي، مُعِيلةً ما يقدر بـ 60–65% من السكان في أنشطة متعلقة بالثروة الحيوانية. والرعاة وحدهم يشكلون نحو 26% من السكان، والأسر الرعوية تستمد عادةً ما بين 75% و90% من دخلها النقدي من الثروة الحيوانية.
نقاط قوة لتعزيزها
- صناعة تصديرية تنافسية عالمياً. الصومال اليوم من كبار مصدّري الحيوانات الحية في العالم، بعد أن استفادت من اضطراب الصادرات السودانية منذ 2023 ومن الانسحاب المخطط لتجارة الأغنام الحية الأسترالية بحلول 2028.
- صمود مذهل. رغم جفاف رباعي العقود بين 2021 و2023، أعيد بناء القطيع الوطني، وواصلت عائدات التصدير النمو.
- قوة عاملة شابة وريادية. القطاع الخاص الممول من الجاليات استثمر في النقل والاتصالات والمالية والتجارة — كلها ممكِّنات جوهرية لتجارة الثروة الحيوانية.
مخاطر يجب إدارتها
- تركيز مشترٍ واحد. نحو 90% من صادرات الثروة الحيوانية تستوعبها خمسة أسواق خليجية، والسعودية وحدها أكثر من 60%. وقد أثبت حظر الاستيراد السعودي 2016–2022 الكلفة الإنسانية لهذا الاعتماد.
- هشاشة مناخية. الجفاف المتكرر ما يزال يدمِّر القطعان ويُنزح الرعاة. فجفاف 2017 وحده قتل ما يقدر بـ 6.4 مليون حيوان بقيمة تتجاوز 350 مليون USD.
- إضافة قيمة منخفضة. صادرات الحيوانات الحية مهيمنة؛ المسالخ الحديثة ومعالجة الألبان والمدابغ غير متطورة، تاركةً ما يقدر بأكثر من 1 مليار USD سنوياً من فرصة القيمة المضافة دون استغلال (SDRB, 2025).
- فجوات القياس. الحسابات الوطنية لا تفصل الثروة الحيوانية؛ لم يجر تعدٌّ شامل منذ 1975؛ والتجارة غير الرسمية عبر الحدود تُلتقط ضعيفاً.
الطريق إلى الأمام
يعرض القسم 5 من هذا الملف ثمانية أولويات سياسية متعاضدة متسلسلة على آفاق قصيرة ومتوسطة وطويلة. وفي الـ 24 شهراً المقبلة، الاستثمارات الأعلى عائداً هي طرح نظام وطني لصحة الحيوان وإمكانية التتبع الموائم لمعايير WOAH وبروتوكولات الاستيراد السعودية، وإطلاق نظام وطني لمعلومات سوق الثروة الحيوانية، وتصميم تعدٍّ وطني للثروة الحيوانية. وعلى المدى المتوسط، الأولويات الاستراتيجية هي إعادة تأهيل البنية التحتية للأسواق، ورسمنة التجارة العابرة للحدود في أطر IGAD، ودفع كبير نحو إضافة القيمة. وستعمل هذه مجتمعةً على رفع ناتج الثروة الحيوانية المحلي، وتوسيع أسواق التصدير، وترجمة الميزة النسبية للصومال إلى نمو أقوى وأشمل.
1. سياق البلد واقتصاد الثروة الحيوانية
ساهمت مساحات الصومال الجافة وتقاليد الرعي العميقة وموقعها الاستراتيجي على خليج عدن في جعل الثروة الحيوانية النشاط الاقتصادي الأبرز في البلد. وفهم القطاع يبدأ بفهم البلد.
ما يزال اقتصاد الصومال يتعافى من جفاف 2021–2023 الممتد وتقلب المناخ المستمر. ويقدر البنك الإفريقي للتنمية النمو الحقيقي للناتج المحلي الإجمالي بنسبة 4.0% في 2024 ويتوقع 3.9% في 2025، بقيادة ارتداد الزراعة أساساً (AfDB, 2025). وكان الناتج المحلي الإجمالي الاسمي نحو 12.11 مليار USD في 2024 (World Bank; SNBS, 2025)، مع الزراعة — التي الثروة الحيوانية مكونها المهيمن — بنحو 65% من الناتج المحلي الإجمالي.
الشكل 1. النمو الحقيقي للناتج المحلي الإجمالي في الصومال، 2020–2025 — الارتداد راسخٌ في الزراعة والثروة الحيوانية.
يجعل الشكل 1 التعافي مرئياً: بعد انكماش سبَّبته الجائحة في 2020، عاد النمو إلى مسار ثابت 3–4%، تقوم الثروة الحيوانية والمحاصيل بمعظم العمل. ويخفي الرقم الرئيسي واقعاً سياسياً مهماً — في قطاع بهذا التعرض للطقس، يمكن للفرق بين سنة أمطار جيدة وأخرى سيئة أن يقلب بسهولة رقم النمو الوطني بنقطة إلى نقطتين مئويتين. لذا فإن النمو الرئيسي المستقر يعتمد، أكثر من أي مكان آخر، على مراعٍ مستقرة وقطعان صامدة.
الرعي ليس مجرد نشاط اقتصادي في الصومال؛ إنه طريقة حياة. فالمناظر الجافة وشبه الجافة للبلد (أكثر من 80% من الوطن) تجعل الإنتاج الواسع للثروة الحيوانية النظام الأكثر قابلية للاستمرار، وفي كثير من المناطق النظام الوحيد القابل للبقاء لاستخدام الأرض. وتوفر الإبل والأبقار والأغنام والماعز دخلاً وغذاءً وقوة جرٍّ ونقلاً وادخاراً وتأميناً وعملة اجتماعية متجذرة بعمق تُعالج بها الزواج وتسوية النزاعات والمقابلة بالمثل. فهي ميزانية الأسرة، وصيدلية العائلة، وبنك توفير القرية — دفعةً واحدة. ورغم هذا الدور المركزي، ما تزال الثروة الحيوانية ممثلة تمثيلاً ناقصاً في الإحصاءات الرسمية، أساساً بسبب قيود المنهجية وهيمنة النشاط الاقتصادي غير الرسمي.
Annex: Supplementary Data and Methodological Notes
يجمع هذا الملحق المؤشرات التكميلية المستخدمة في التحليل. وتمثل جميع القيم أفضل التقديرات المتاحة مدعّمة بالتثليث عبر مصادر متعددة؛ ويُنصح المستخدمون بمراجعة المراجع الأولية لمنهجية القياس.
A.1 ملاحظات منهجية
- تُحسب تقديرات ناتج الثروة الحيوانية بتطبيق تقديرات الحصة القطاعية (40–45% من MoLFR/FAO و80% من الناتج الزراعي) على الناتج الوطني الاسمي (SNBS, 2025). وتتبع تقديرات الأعداد حسب النوع FAO Somalia (2024)، مع SDRB (2025) مرجعاً مقارناً.
- قيم التجارة تتبع السجلات الرسمية للبنك المركزي الصومالي (CBS, 2024)؛ وتُقدَّر التدفقات غير الرسمية من دراسات FAO ICBT ونشرات FSNWG للتجارة العابرة للحدود.
- حصص أنظمة الإنتاج تستند إلى ملفات سبل العيش المرجعية لـ FSNAU وتحليلات FAO Somalia القطاعية.
حيث تُعرض نطاقات، ينبغي قراءتها بوصفها نطاقات ثقة تعكس غياب تعدٍّ وطني حديث للثروة الحيوانية ومحدودية تفصيل الثروة الحيوانية في الحسابات الوطنية. ويبقى إغلاق فجوات البيانات هذه توصية أولوية لهذا الملف.
A.2 كيف تقرأ هذا الملف
ينظم هذا الملف بوصفه وثيقة متعددة الطبقات لقراء بمستويات مختلفة من الوقت والاهتمام. فقراء الدقيقتين يستشيرون صندوق الرسائل الرئيسية. وقراء العشر دقائق يضيفون الملخص التنفيذي والفقرات الرائدة المبرزة في مطلع كل قسم. وقراء الساعة الكاملة يقرأون النص الكامل ويستشيرون جداول البيانات. ويجب أن يتعامل الباحثون والمحللون مع المصادر المذكورة في المراجع ويتبعوا الملاحظات المنهجية أعلاه.
A.3 شكر وتقدير
أُعد هذا الملف من قبل وزارة الثروة الحيوانية والغابات والمراعي في الحكومة الفيدرالية الصومالية، بدعم تقني من د. قاسم عبدي معلم محمد، مدير صحة الحيوان والحجر). ويعترف المؤلفون بمساهمات الوزارات الشريكة وسلطات الثروة الحيوانية في الولايات الفيدرالية الأعضاء، وFAO/FSNAU، والبنك الدولي، والبنك الإفريقي للتنمية، وIGAD/ICPALD، وIFAD، وUNDP.