Vaste pays sahélien enclavé, couvrant une superficie de 1241238 km2, le Mali partage ses frontières avec l’Algérie, le Niger, le Burkina Faso, la Côte d’Ivoire, la Guinée Conakry, le Sénégal et la Mauritanie, ce qui lui confère une position géographique stratégique en termes d’échanges commerciaux. Le climat est marqué par des températures très élevées (pouvant aller jusqu’à 45 °C au nord) et par l’alternance d’une saison humide pluvieuse et d’une saison sèche plus longue avec des précipitations décroissantes du nord au sud. Cela permet de diviser le pays en quatre grandes zones agro climatiques :
- Une zone saharienne désertique dans la partie la plus septentrionale (51 % de la superficie totale pour 200 mm/an) où sont pratiqués un élevage nomade et une agriculture dans les zones de dépression ;
- Une zone sahélienne (26 % de la superficie totale pour 200 à 600 mm/an) qui couvre l’essentiel du delta intérieur du Niger avec de nombreuses zones inondées une partie de l’année, caractérisée par la pratique de l’agriculture irriguée et des zones d’agriculture pluviale ;
- Une zone soudanienne (17 % de la superficie totale pour 600 mm à 1200 mm/an) au centre, se distinguant par un couvert végétal plus ou moins dense et varié (savane soudanienne) ;
- Une zone soudano-guinéenne (6 % de la superficie totale pour 1200 mm/an) au sud caractérisé par une savane boisée et des forêts (NDiaye. A. et al. 2025).
L’économie malienne est dominée par le secteur informel. De manière pratique, le secteur informel est composé d’unités de production qui ne produisent pas de documents comptables et/ou ne disposent pas d’un numéro d’enregistrement (statistique, fiscal ou registre de commerce). Le secteur informel contribue pour près de 55% du PIB. Hors secteur primaire, il ne représente que 22% du PIB. Par secteur, l’informel représente près de 98% du secteur primaire et 66% du secteur tertiaire. Son poids dans le secteur secondaire reste relativement plus faible que dans les autres secteurs avec seulement 22% (INSTAT, 2015).
Le secteur primaire est dominé par la branche agriculture (agriculture vivrière et agriculture d’exportation) et la branche élevage.
La branche agriculture a représenté environ 43% du PIB du secteur primaire sur la période (INSTAT, 2015). Elle occupe près de 80% de la population active, contribue pour 17,6 % au PIB national (INSTAT, 2023) et 15% aux recettes d’exportations (PDA, 2014).
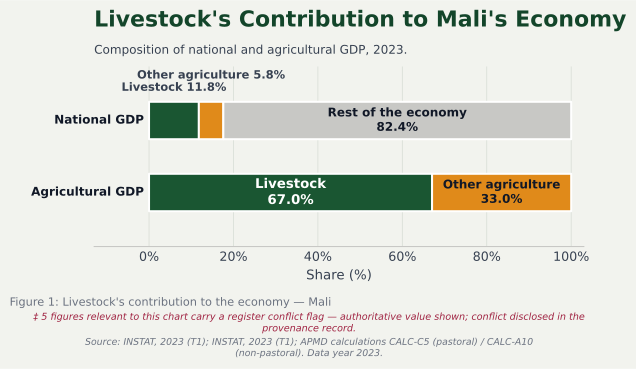
Quant à la branche élevage, elle est ressortie en moyenne à 41,1 % du PIB du secteur primaire et 11,8 % du PIB national (INSTAT, 2023).
Le Mali détient l’un des plus grands cheptels de l’Afrique de l’Ouest (APESS, 2014). L’effectif du cheptel national au 31/12/24 est estimé à 14 040 116 bovins, 24 483 548 ovins, 33 803 900 caprins, 644 988 équins, 1 263 439 Asins, 1 370 267 camelins (DNPIA, 2024).
Le sous-secteur de l’Elevage occupe une place importante et stratégique dans l’économie malienne. Il contribue à 11,8% du PIB National (INSTAT, 2023) et est le troisième contributeur aux recettes d’exportation du Mali après l’or et le coton (PNDE, 2004).
L’élevage est pratiqué par 80% de la population rurale et constitue une importante source de subsistance de celle-ci (PNDE, 2004).
Malgré cette importance, le sous-secteur de l’élevage bénéficie de moins de 10% des investissements publics du secteur du développement rural, alors que l’agriculture bénéficie de plus de 80% de ces investissements (PNDE, 2004). Cela s’explique par une sous-évaluation du secteur qui est miné par l’informel (exportations informelles et abattages non contrôlés) et sa sous-exploitation (la production de viande est largement inférieure au potentiel du disponible exploitable) par les politiques publiques.
Au vu de ces résultats, il est important de formaliser le sous-secteur pour augmenter sa contribution au PIB, revoir le budget alloué par l’Etat afin de lui permettre d’améliorer la productivité et la compétitivité des productions, augmenter la résilience des systèmes de production face au changement climatique, construire un service de santé animale à la norme internationale et faciliter l’accès au financement des acteurs des filières animales.
| Indicateur | Valeur | Année | Source officielle |
|---|---|---|---|
| PIB national (USD courants) en millions | 26 141,1 | 2023 | INSTAT |
| Agriculture % du PIB | 17,6 | 2023 | INSTAT |
| Élevage (% du PIB) | 11,8 | 2023 | INSTAT |
| Élevage (en % du PIB agricole) | 41,1 | 2023 | INSTAT |
| PIB de l'élevage (USD courants) en millions | 3085,6 | 2023 | INSTAT |
| Population bovine totale | 14 040 116 | 2024 | DNPIA |
| Population totale de moutons | 24 483 548 | 2024 | DNPIA |
| Population totale de chèvres | 33 803 900 | 2024 | DNPIA |
| Population totale de chameaux | 1 370 267 | 2024 | DNPIA |
| Population pastorale/d'éleveurs | 11 734 299 | 2025 | FAO |
| % de la population pastorale/éleveurs | 51 | 2025 | FAO |
| Commentaire : la population pastorale/éleveurs est de 809 262 ménages et au niveau national la taille des ménages est de : 14,5 membres (FAO, 2025). Les 51 % représentent la population d’éleveurs dans sa globalité, pas seulement les pasteurs mais tous les éleveurs des autres systèmes d’élevages se trouvant au Mali y sont inclus. | |||
1. Systèmes pastoraux
Au Mali, les systèmes pastoraux, pratiqués par les Peulhs, Touaregs et Maures, concernent l'élevage transhumant et nomade, qui concerne environ 70 à 80 % du cheptel national (Michel et al, 2002). L’espèce bovine la plus soumise à cette pratique est celle du Zébu Azawak avec un multiple croisement avec d’autre race en provenance des frontières Burkinabè et Nigérienne. (Touré & Kouriba, 2019).
Les systèmes pastoraux, développés dans les régions Nord du Mali, sont caractérisés par une grande mobilité du troupeau à la recherche de pâturages et d’eau. Ils sont ainsi caractéristiques des zones Nord sahéliennes et Subdésertiques du Mali le long des frontières mauritanienne et algérienne, où les pluies sont rares et irrégulières (Amoussou, 2008). Ces élevages occupent les vastes espaces pastoraux où toute culture est aléatoire. Dans une telle situation, le cheptel et son propriétaire sont soumis à des mouvements périodiques d’amplitude variée qui peuvent les mener en milieu de saison sèche dans les zones subhumides voire dans les zones humides où la période de croissance végétale est plus longue et où le disponible fourrager est plutôt permanent.
Ce disponible est représenté par les fourrages naturels ou par les résidus agricoles dans le cadre d’un échange fumure contre des aliments avec les agriculteurs lors des migrations saisonnières (Coulibaly, 2022).
⮚ Mode nomade
Ce mode de conduite du troupeau est caractérisé par le déplacement des animaux sur des itinéraires irréguliers, en réponse aux contraintes écologiques notamment la variabilité spatio-temporelle des ressources fourragères et en eaux due aux aléas climatiques. Les éleveurs ont adopté la stratégie de la mobilité pour exploiter les ressources pastorales disponibles à l’échelle du terroir et hors des zones d’attache, motivés par la recherche d’eau, de pâturages et des conditions d’accès. Il représente une forme d’exploitation des ressources naturelles et d’occupation des sols dans les zones où l’agriculture semblerait être difficile (DNPIA, 2014 ; Marty, 2006). Il est surtout pratiqué par les éleveurs Peuls et Touaregs à l'intérieur de leur terroir d'attache (Blanc-Pamard et Boutrais, 1994). Il présente en outre plusieurs atouts dont l’ancrage culturel, l’adéquation avec l’environnement naturel, la contribution indéniable à l’économie des ménages et au PIB du secteur de l’élevage (Marty, 2006). Actuellement, le nomadisme connait une forte régression à cause de la réduction des pâtures due à l'extension des surfaces agricoles et la croissance démographique (Lhoste et al., 1993). Cette extension des surfaces (cultures et urbanisation) se fait aux dépens des enclaves pastorales et des terres marginales réservées à l’élevage (Coulibaly, 2022).
⮚ Transhumance
La Carte 3 décrit les formes de mobilités des ruminants au Mali (Astou Diao Camara et Adeline Derkimba, 2017). Elles se distinguent en transhumances de Petite amplitude : 200-400 km, de grande amplitude : 600 km et plus, dépassant les frontières. Elles comportent aussi des mouvements de va et vient Nord-Sud vers le mois de décembre correspondant à la descente des animaux et vers le mois de juillet correspondant à la remontée des animaux au Sahel. La période septembre-octobre correspond aux mouvements transfrontaliers, des animaux viennent du Niger et du Mali vers le delta, puis le quitte à la saison des pluies.
Le calendrier de la transhumance est saisonnier dans le Delta central du Niger au Mali. Les troupeaux exploitent les pâturages du nord dans la partie sahélienne (riches en protéines) qui sont disponibles pendant la saison des pluies, période pendant laquelle la reproduction et la croissance du bétail sont réalisées (Breman & de Wit 1983, Penning de Vries & Djitèye 1982). En saison sèche, les troupeaux sont dépendant des pâturages situés au sud notamment les pâturages de bourgou du delta intérieur du Niger qui sont essentiels pour une grande partie du bétail des régions du Nord et du Centre (Coulibaly, 2022).
2. Systèmes agropastoraux
Le système agropastoral traditionnel repose sur la valorisation optimale de l’espace et des ressources pastorales (pâturages et eaux). Dans ce système de production, une cohabitation de l’élevage et de l’agriculture est notée (Coulibaly et al., 2009 ; Vall et al., 2002). L’interpénétration des espaces agricoles et pastoraux est souvent à la base des heurts en l’absence de règles (conventions) de gestion des territoires et des ressources naturelles. Plusieurs stratégies sont utilisées pour atténuer les aspects négatifs de cette compétition entre l’agriculture et l’élevage dans l’utilisation habituelle des ressources foncières (Touré et al., 2017). Ce système vise à garantir un environnement de cohabitation harmonieuse entre les communautés. Il contribue ainsi à réduire les gaps liés aux nombreuses incertitudes économiques (volatilité des prix agricoles), et les récents aléas climatiques. Il est avant tout une stratégie qui permet de parer aux risques et de compenser les pertes enregistrées dans l’une ou l’autre activité. Cette fonction de sécurisation est très largement répandue dans l’ensemble des systèmes mixtes connus de par le monde (Vall et al., 2002; Herrero et al., 2010).
En effet, ce système d’élevage se caractérise plutôt par une complémentarité structurelle entre activités agricoles et pastorales. Il s’agit de l’intégration Elevage-Agriculture dans les zones à vocation pastorale et agricole. Ce système est en progression au détriment des systèmes purement pastoraux. On distingue dans ce système deux groupes d’acteurs, les agropasteurs et les agro-éleveurs sédentaires. Les agropasteurs sont les peulhs transhumants et anciens nomades qui ont dû se sédentariser et diversifier leur économie domestique en développant l’agriculture (Coulibaly, 2008). Les agro-éleveurs constitués d’une proportion importante de cultivateurs (autochtones et allochtones) ont introduit l’élevage comme élément de diversification économique, d’amélioration des techniques culturales (fertilité des sols, traction animale, capital assurant la couverture de certains risques) et de leur productivité (ZAMPALIGRE et al., 2019 ; Dongmo et al., 2007). Les producteurs ont développé ces stratégies leur permettant d’accroitre la production agricole et en minimisation des risques (sécheresse et inondation, épizootie, variabilité des prix des intrants, famines, surendettement…), (Vall et al., 2011).
Ces systèmes d’élevage se sont d’abord développés dans les zones humides du Mali suite à l’investissement des revenus tirés des cultures de rente dans l’élevage Bosma et al., 1996). Aujourd’hui, ils sont également adoptés par les éleveurs des régions du Nord du Mali (Amoussou, 2008). Ce système d’élevage est beaucoup plus développé dans la zone cotonnière du Mali où l’effectif du cheptel est souvent restreint dans la majorité des exploitations agricoles. Ces systèmes agropastoraux pratiquent aussi la transhumance interne à faible amplitude dans les territoires (Coulibaly 2022).
3. Systèmes mixtes agriculture-élevage
Les systèmes de production mixtes sont caractérisés par une interdépendance des activités agricoles et d’élevage au sein de l’exploitation. L’élevage supporte la production à travers la traction animale et la production de fumier, les résidus des cultures sont utilisés dans l’alimentation des animaux (Coulibaly 2022).
En effet, le développement de l’élevage est mieux garanti par la voie indirecte de l’intensification de l’agriculture qui augmente la disponibilité des sous-produits agricoles (Cissé, 1998). Une telle agriculture devrait également incorporer les cultures et soles fourragères dans ses rotations pour contribuer non seulement à l’amélioration du bilan fourrager mais aussi au maintien de la fertilité du sol. Le niveau de l’intensification est déterminé par les contraintes socio-économiques et la formation techniques des exploitants agricoles. Il faut mentionner entre autres le rapport coût/bénéfice, la disponibilité du capital, les droits fonciers, etc.
Dans la zone du Mali-Sud, les fourrages proviennent de trois sources : les pâturages naturels, les sous-produits agricoles et les sous-produits agro-industriels (Bosma et al., 1992). Ainsi, compte tenu de la pression croissante de l’agriculture sur les terres cultivables, les pâturages naturels se sont de plus en plus limités aux terres marginales dont la production fourragère ne peut être que limitée (Coulibaly 2022).
Les pâturages naturels qui offrent du fourrage aux animaux pendant toute l’année, sont constitués d’herbacées et de ligneux (arbres et arbustes). La productivité varie selon les zones et montre de grandes fluctuations interannuelles en fonction de la pluviométrie (Coulibaly et al., 2008).
4. Systèmes semi-intensifs et intensifs
Ces systèmes sont caractérisés par un haut niveau d'investissement en infrastructures d'élevage, une utilisation importante d'intrants alimentaires et vétérinaires (Bosma et al., 1996). Ce système d'élevage est essentiellement concentré en milieu urbain et périurbain, zone par excellence de diffusion des innovations agricoles et d’élevage autour des grandes villes d’Afrique de l’Ouest (Molina, 2009 ; PDAP, 1986). Il est actuellement en plein essor au vu de l'urbanisation croissante et de la forte demande en produits d'origine animale (lait et viande). L’élevage bovin est devenu une activité génératrice de revenus aux mains des grands commerçants et quelques hauts fonctionnaires qui ont les moyens d’investir et d’entretenir la création d’une ferme (Touré et al., 2015 ; Coulibaly, 2008). Il est constitué essentiellement d'unités de production laitière et d'ateliers d'embouche bovine. L’élevage bovin laitier a certainement connu l’accroissement le plus rapide, en raison de la diversité des domaines d’intervention des éleveurs tels que la production fourragère, l’élevage, la gestion de différents types d’animaux, la recherche de débouchés des productions animales (Clay et al., 2019 ; Coulibaly, 2008). Le système fait couramment recours aux races exotiques et à l'insémination artificielle. Toute chose qui contribue à l'érosion génétique et au remplacement progressif des races locales par des races améliorés plus productives.
Ce mode d’élevage est pratiqué par des commerçants, des salariés et des cadres de l’état disposant des moyens financiers pour mener des activités agro-pastorales (COULIBALY, 2008). L’opportunité offerte par le marché urbain, est le moteur de la création et le développement des ceintures laitières. En Afrique subsaharienne, la dynamique de création des ceintures laitières fut soutenue par des programmes de développement de l’agriculture péri-urbaine autour des capitales de la plupart des pays, ou de ferme d’état (Sénégal). Au Mali, le programme de développement de l’agriculture péri-urbaine (PDAP) a été mis en place en cette période. Un des volets du programme fut l’Opération d’Appui aux Eleveurs Périurbains de Bamako (OAEP). L’opération portait sur le développement des systèmes d’élevage de bovins laitiers par l’amélioration génétique par le biais de l’insémination artificielle avec des semences de géniteurs de race Montbéliarde. Le cheptel est constitué de bovins de races locales de zébu Peul, zébu Azawak, zébu Maure, N’Dama, de races exotiques Montbéliarde, Holstein, Rouge des steppes, Normande, Jersey et de leurs produits de croisement. Les interventions portaient également sur l’amélioration des pratiques d’alimentation et de santé animale (TOURE, 2020). Les systèmes d’élevage péri-urbains se caractérisent par une orientation très prononcée vers le marché potentiel de consommateurs. La demande en produits animaux en quantité et l’exigence de plus en plus de produits de bonne qualité représentent un atout déclencheur d’adoption d’innovation (Coulibaly 2022).

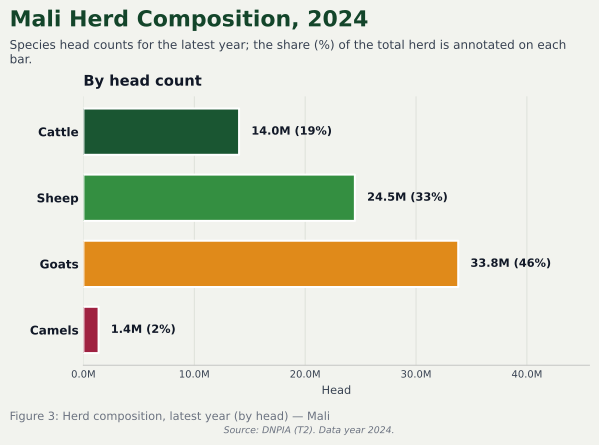
L’effectif du cheptel national au 31/12/24 est estimé à 14 040 116 bovins, 24 483 548 ovins, 33 803 900 caprins, 644 988 équins, 1 263 439 asins, 1 370 267 camelins. (DNPIA, 2024). (Tableau 2 en annexe).
1. L’évolution des effectifs au cours des dix dernières années est donnée au tableau 3
L’évolution de l’effectif du cheptel au cours des dix dernières années est largement significative pour les petits ruminants (ovins, caprins), légèrement significative pour les bovins et presque stable pour les équins et asins.
Lacune méthodologique
Ces données résultent du dernier recensement du cheptel de 1991, auxquelles ont été appliquées les taux de croît moyens annuels de 3 % pour les bovins, 5 % pour les ovins/caprins, 2 % pour les équins, 2 % pour les asins, 2% pour les camelins. (DNPIA, 2024)
Cela constitue une lacune méthodologique car souvent les estimations sont soient surestimées ou soient sous-estimées, et ne reflètent pas la réalité du terrain.
Il est impératif pour le pays de procéder à un recensement exhaustif du cheptel et de mettre en place une stratégie adaptée pour recueillir les données dans les zones difficiles d’accès.

En considérant l’élevage dans sa globalité, il est pratiqué par 809262 ménages soit une proportion de 51 % des ménages au Mali. Les régions retenues (Gao, Mopti, Tombouctou, Sikasso) au Mali sont représentatives des différentes conditions agroécologiques du pays et concentrent environ 57,7 % du cheptel malien selon les statistiques des services relatifs à l’élevage de 2020. Les enquêtes sur l’économie des ménages pastoraux et agropastoraux au Mali ont été menées entre septembre et décembre 2021 et ont porté sur la campagne agropastorale 2020/2021. Le choix des régions d’enquêtes s’est fait sur la base de différents critères liés aux conditions agroécologiques, à la situation sécuritaire tout en s’attachant à assurer une forte représentativité à l’échelle du pays. (FAO, 2025)
L’enquête sur les ménages pastoraux et agropastoraux au Mali a porté sur un échantillon final de 1044 ménages comportant 15168 individus répartis sur 4 régions (Gao, Mopti, Tombouctou, Sikasso) et 13 cercles. La taille moyenne des ménages est de 14,5 individus alors qu’elle s’établissait à 12,1 individus dans le cadre du RGPH5 de 2019 (FAO, 2025). Le recensement général met notamment en avant les régions de Sikasso et de Mopti avec des moyennes d’individus par ménage de l’ordre de 15. Dans la zone d’étude, la région de Sikasso présente le nombre d’individus par ménage le plus élevé, à raison de 19 individus. (FAO, 2025)
GÉNÉRATION DE REVENUS
Au niveau de la zone d’étude, le revenu global brut par ménage s’élève à 1.664.838 FCFA (FAO, 2025). Il existe des différences notables suivant les régions considérées, la région de Sikasso présentant un revenu global moyen de 2.098.041 FCFA, soit le revenu le plus élevé dans la zone d’étude De plus, la région de Sikasso constitue une région transfrontalière bénéficiant d’un dynamisme important en matière d’échanges commerciaux. La région de Gao, en revanche, présente le revenu global moyen le plus bas, à raison de 837603 FCFA. Cette situation peut s’expliquer par l’éloignement de cette région par rapport aux principales zones de commercialisation, mais aussi par les conditions de sécurité précaires dans le nord du Mali conduisant à des vols de bétail et limitant l’accès aux marchés. L’analyse des revenus selon le genre révèle des inégalités, avec un revenu moyen brut de 864310 FCFA pour les ménages dirigés par des femmes, contre 1709443 FCFA pour ceux dirigés par des hommes. L’analyse de la contribution des différentes activités aux revenus globaux met en exergue le rôle prépondérant des revenus d’élevage, représentant 73 % du total de ces revenus. En comparaison, les ménages agropasteurs, représentant 35 % de l’échantillon, contribuent également significativement aux revenus, les revenus des cultures représentant environ 12 % du total. Les ventes de produits agricoles constituent 5 % de ces revenus, tandis que l’autoconsommation de produits agricoles y contribue à hauteur de 7 %, ce qui signifie que les cultures servent principalement à la consommation des ménages eux-mêmes. Les autres sources de revenus, telles que les activités de diversification, les transferts de migrants et d’autres sources représentent 15 % du total des revenus. Il est important de souligner les disparités régionales observées. À titre d’exemple, la région de Tombouctou dépend fortement de l’élevage, qui représente près de 92 % de ses revenus. En revanche, la région de Sikasso se distingue par une contribution plus importante des revenus agricoles, qui représentent 18 % du total, favorisée par des conditions climatiques et agroécologiques propices à l’agriculture.
En moyenne, dans la zone d’étude, les ventes animales constituent la principale source de revenus, représentant 70 % des revenus d’élevage. Les ventes de produits laitiers et l’autoconsommation des produits d’élevage constituent respectivement 6 % et 24 % des revenus d’élevage. L’évaluation de l’autoconsommation a été basée sur la quantité des produits consommés par les ménages en tenant compte du prix moyen du marché. Gao, Mopti et Sikasso affichent une tendance similaire avec une dominance des ventes animales. Cette activité est particulièrement prédominante à Sikasso, affichant un taux de 83 %, suivie de Gao et Mopti affichant des taux de 68 % et 66 %, respectivement. En revanche, Tombouctou présente une situation distincte, avec une proportion significative d’autoconsommation des produits d’élevage de l’ordre de 56 %, ce qui peut être attribuable aux défis sécuritaires entravant l’accès aux marchés avec un taux de ventes animales de 41 %. Les ventes de produits laitiers restent marginales dans toutes les régions étudiées. La proportion des revenus provenant de l’élevage dans le revenu global montre une tendance croissante selon le niveau des éleveurs. Ainsi, les catégories telles que les « Petits éleveurs » et les « Éleveurs moyens » contribuent respectivement à hauteur de 63 % et 72 % à leurs revenus par le biais de l’élevage. Pour les « Petits éleveurs », une part significative de 23 % de leurs revenus provient d’autres activités telles que le salariat et les autres commerces. Parallèlement, les éleveurs disposant de moins de bétail montrent une forte dépendance à l’autoconsommation, soulignant son rôle crucial en matière de sécurité alimentaire pour ces ménages. En revanche, les « Gros éleveurs » et les « Très gros éleveurs » tirent principalement leurs revenus (plus de 75 % de leurs revenus totaux) des activités liées à l’élevage, notamment la vente d’animaux vivants et de produits laitiers. (FAO, 2025)
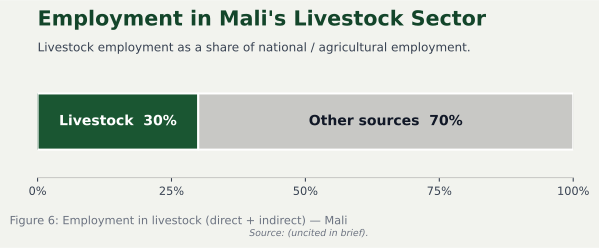
Au Mali, le sous-secteur de l’élevage joue un rôle important dans l’économie du pays, il emploie plus de 80% de la population rurale (PNDE, 2004) avec une prédominance des emplois informels.
La structure de l’emploi se divise entre les emplois directs et les emplois indirects :
Emplois directs
- Pasteurs et agropasteurs : Essentiellement concentrés dans le système extensif (nord et centre du pays, et zones agropastorales du Sud comme kayes, Koulikoro, Sikasso et Ségou)
- Eleveurs commerciaux (emboucheurs) : De plus en plus d’exploitations sédentarisées émergent près des grandes villes comme Bamako, Ségou et Sikasso.
- Filière viande et abattage : essentiellement composés par les Bouchers, les ouvriers d’abattoirs et les chevillards.
- Industrie laitière : concernent les collecteurs, employés des laiteries locales et les transformateurs de lait.
Emplois indirects
- Commercialisation et logistique : qui concernent les commerçants de bétail sur pieds, maquignons, les chauffeurs et convoyeurs (secteur du transport du bétail).
- Artisanat et tannerie : Artisans travaillant le cuir et les peaux
- Alimentation du bétail : Ce sont les producteurs et vendeurs d’aliments pour le bétail
- Techniciens et Professionnelles de Santé Animale: Vétérinaires, agent de service vétérinaire et techniciens en production sont souvent formés pour soutenir le développement du cheptel.
Le bétail constitue la base de l’économie des zones pastorales. Il joue un rôle capital productif et de filet de sécurité en permettant aux éleveurs de faire face aux aléas climatiques (sécheresses) et économiques (ARA, 2022). En cas de crise (crise alimentaire, besoins de liquidités pour les soins médicaux, cérémonies), les animaux peuvent être vendus rapidement sur les marchés locaux pour acheter des céréales. (Inter-réseaux, 2012) Aussi la diversité du troupeau (bovins, ovins, caprins) permet une gestion flexible. Les petits ruminants, dont le cycle de reproduction est court sont souvent vendus en premier (ou épargnés) selon les besoins offrant une liquidité idéale.
Dans le sahel, la mobilité des animaux est le mécanisme fondamental d’adaptation des pasteurs face aux chocs climatiques. Elle permet au troupeau de fuir les zones de sécheresse pour trouver des pâturages et des points d’eau préservés. (ARA, 2022)
Après une période de sécheresse ou une épizootie, les animaux survivants constituent la base permettant aux éleveurs de reconstituer leur capital.
1. Les pertes de bétail dus aux chocs
La mortalité/perte de bétail est jugée similaire à celle d’une année normale pour un peu plus de deux communautés sur cinq (43,1%), moins élevée pour un peu moins d’un tiers des communautés (31,7%) et beaucoup plus élevée pour un quart des communautés (25,3%). Les déclarations de pertes plus élevées que d’habitude sont surtout signalées dans les régions de Taoudenni (76,0%), Gao (42,1%), Ségou (40,0%), Ménaka (39,7%) et Tombouctou (38,1%). Les raisons d'une mortalité/perte plus élevée que d'habitude sont liées surtout au manque de pâturage (48,6%), aux épizooties (34,7%) et la forte pluviométrie (33,5%). Selon les régions, les vols/enlèvements constituent la principale raison des pertes élevées à Ségou, tandis que le manque de pâturage est plus évoqué dans celles de Ségou et de Sikasso. Quant à l’insécurité, elle est plus évoquée dans les régions de Mopti, Gao et de Ménaka et cela pour plus de la moitié des communautés. Les épizooties constituent aussi une raison des pertes élevées notamment dans les régions de Tombouctou et de Taoudenni (ENSAN, 2024).
2. Impacts des chocs sur le bien être des pasteurs
- Chocs sécuritaires: Les violences armées, l’instabilité et la criminalité restreignent considérablement la mobilité. Bloqués sur leurs axes ancestraux, les pasteurs sont victimes de vols de bétail et d’affrontements, ce qui engendre un stress quotidien et des pertes en vie humaine
Une baisse de 8% du revenu tiré du bétail est observée par rapport à 2023 à cause des difficultés de vente dans les zones pastorales en lien avec l’insécurité. (ENSAN, 2024)
- Chocs climatiques (sécheresse et inondations) : La raréfaction des pâturages et des points contraint les éleveurs à vendre leurs animaux à bas prix pour survivre.
- Chocs économiques : la baisse de la valeur marchande du bétail combinée à la flambée des aliments pour animaux, plonge de nombreux ménages dans l’insécurité alimentaire et une pauvreté structurelle.
L’élevage joue un rôle clé dans la sécurité alimentaire et nutritionnelle au Mali. Il permet de produire un éventail d'aliments nutritifs et riches en protéines, tels que la viande et le lait. Par ailleurs, ces derniers peuvent être transformés en une large palette de produits, gage de diversification des régimes alimentaires aussi bien que des sources de revenus. (FIDA, 2025).
Selon l’Institut National des Statistiques (INSTAT) sur la période de 2015-2018, on a enregistré une disponibilité alimentaire annuelle moyenne de 44 kg/pers/an pour les produits laitiers et 12 kg/pers/an pour la viande. (Tableau 4 en annexe)
Quant à la disponibilité alimentaire moyenne en protéine d’origine animale est de 11g par g/pers/jour (SODDA, 2021). (Tableau 5 en annexe)
En outre, un autre facteur est prépondérant dans l’évaluation de l’insécurité alimentaire auprès des ménages surtout dans les zones pastorales qui est la possession de bétail. Il diffère beaucoup en typologie d’animaux et nombre de têtes possédées. Pour pouvoir effectuer des croisements avec la variable insécurité alimentaire, la mesure « d’Unité de Bétail Tropical » (UBT) a été utilisé. Il permet d’exprimer la possession de bétail à travers l’addition des différents types d’animaux appartenant au ménage. Les équivalences en UBT utilisées pour les bovins, les ovins, les caprins, les équidés, les chameaux - dans le cadre de cette ENSAN - sont celles adoptées par le SAP Mali : une UBT est équivalente à un animal ayant un poids vif de 250 kg. Les ménages possédant le nombre d’UBT le plus faible sont ceux qui sont les plus touchés par l’insécurité alimentaire sévère et modérée : ils en possèdent respectivement que 3.36 et 4.4, contre la moyenne nationale de 5.5 UBT (ENSAN, 2015). (Tableau 6 en annexe)
1. Typologie des marchés à bétail au Mali
- Les marchés de collecte sont des marchés situés dans les zones de production ou les bassins d’élevage. Ces marchés primaires sont aussi appelés, en fonction des auteurs, marchés de production. Les animaux proviennent directement des élevages ou de petits marchés des villages environnants et les offres sont le plus souvent rythmées par les saisons. C’est la principale porte d’entrée des animaux dans le circuit commercial.
- Les marchés de regroupement sont situés dans de petits centres urbains. Les animaux de ces marchés proviennent des marchés de collecte. Le bétail est alors vendu en lot (à la différence du marché de collecte où la plupart des transactions est unitaire). Ces lots sont ensuite envoyés en direction des marchés d’exportations ou des marchés terminaux (centre de consommation). Ces marchés regroupent des acteurs de la région mais également des pays voisins. En plus des éleveurs, exportateurs, et acheteurs, des bouchers sont également présents sur ce marché.
- Les marchés d’exportation sont considérés comme des marchés relais. Ce sont des points de rassemblement dont la fonction principale est d’exporter du bétail à destination des marchés transfrontaliers et/ou terminaux dans d’autres pays.
- Les marchés terminaux, sont des marchés de consommation. Ils se situent dans les grands centres urbains (souvent les capitales des pays Sahéliens et côtiers). Ils se distinguent par une demande quasi constante et des prix très stables. Très souvent ces marchés sont attenants à un abattoir.
1.1 Dynamique des prix sur les marchés à bétail
Au plan de l’analyse du Commerce bétail-Viande, quatre variables sont susceptibles d’intervenir dans la formation des prix des bovins sur les marchés de production : le prix des céréales, le taux de vente des bovins sur les marchés de production, le prix de vente sur les marchés de consommation et le prix des ovins/caprins sur les marchés de production.
Le cout de l’alimentation en céréales joue aussi un rôle très capital dans la formation du prix des bovins. L’achat des céréales étant l’une des principales motivations des ventes de bétail des éleveurs le prix du bétail devrait être une fonction croissante du prix des céréales. Cela signifie que les producteurs devraient réagir à une augmentation du prix des céréales par une augmentation de celui des bovins. Dans la pratique, le prix des céréales et celui du bétail évoluent généralement en sens inverse au gré des variations climatiques.
Puisque l’offre de bétail sur les marchés de production subit d’importantes fluctuations saisonnières, la formation des prix tient compte du rapport entre l’offre et la demande. Ce rapport est l’un des principaux facteurs qui impulse les fluctuations du prix. En principe l’augmentation de l’offre entraine la baisse du prix tandis que sa diminution entraine la hausse du prix (IPR/IFRA, 2022).
2. Les chaines de valeur du bétail national
Les intervenants au niveau de la chaine de valeur sont les producteurs (éleveurs traditionnels, emboucheurs), les professionnels du bétail-viande, les consommateurs, les services d’encadrements et autres fournisseurs de services. Il est recensé au Mali 395 organisations socio-professionnelles, 836 marchands de bovins, 984 marchands de petits ruminants, 1432 bouchers-rôtisseurs, 220 négociants et collecteurs cuirs et peaux, 256 courtiers ou transformateurs à travers le territoire du Mali selon une étude effectuée par l’O.M. BE.VI en 2004.
- Les éleveurs traditionnels : Ils sont au départ de la filière bétail-Viande et œuvrent dans l’accroissement quantitatif et qualitatif des effectifs d’animaux. Très souvent ils opèrent individuellement, mais acceptent de se regrouper en coopératives ou associations pour défendre les intérêts corporatistes avec les marchands de bétail. Ils se retrouvent dans tous les systèmes de productions avec des comportements différents d’un système à l’autre.
- Les commerçants de bétail : C’est un groupe bien structuré qui assure la collecte, la commercialisation et le convoyage du cheptel sur les marchés internes et côtiers. A côté des commerçants locaux on voit émerger des commerçants étrangers avec des grosses capacités financières et attirés par l’avantage comparatif du marché à bétail malien. Les commerçants de bétail travaillent en collaboration avec les intermédiaires suivants :
- Les Courtiers ou Téifa,
- Les convoyeurs,
- Les démarcheurs,
- Les transporteurs,
- Les détaillants (bouchers et rôtisseurs),
Le terme « marchands » prend en charge les courtiers ou « Téifa », les convoyeurs et les démarcheurs.
- Les courtiers : ils sont présents sur les marchés à bétail et servent d’intermédiaires entre les éleveurs et les marchands. Garants de l’origine de la propriété de l’animal, ils facilitent les transactions et sont rémunérés par l’acheteur à raison de 1000 FCFA par bovin.
- Les convoyeurs: ils assurent l’acheminement des animaux par camions ou à pied jusqu’à destination. Les bergers sont généralement payés à 40.000 FCFA pour 3 jours de convoyage, tandis que le « madougou » principal guide et responsable du convoi pour l’exportation à pied des animaux perçoit 50.000 FCFA. Quant au « Mampala » chargé de préparer le repas des bergers et d’indiquer le point de rencontre du jour, est rémunéré au même prix titre que les bergers.
- Les démarcheurs: Ils sont les intermédiaires privilégiés entre les exportateurs et les camionneurs. Ils connaissent les propriétaires des camions et détiennent l’information sur leur disponibilité et leur capacité. Ils sont rémunérés par l’exportateur à 40.000 FCFA ou 55.000 FCFA selon la saison. (Extraits de Doumbia, 1998 et Bellinguez, 1994 ; cités dans l’étude de la capitalisation et information de la filière Bétail-Viande et lait au Mali, 2001).
- Les transporteurs: ils louent leurs camions à 175.000 FCFA ou à 250.000 FCA avant la récolte du coton. Les frais de location sont multipliés par cinq par la période de transport du coton de Novembre à Décembre (entre 50.000 FCFA et 750.000 FCFA) pour des camions qui ne peuvent transporter plus de 35 têtes de bovins à la fois.
- Les bouchers et rôtisseurs: ils assurent la transformation du bétail en produits comestibles. Ils s’approvisionnent auprès des marchands de bétails ou directement chez les éleveurs. Les bouchers et les rôtisseurs constituent le maillon essentiel de distribution de la viande. Leurs activités s’exercent dans les abattoirs et sur les aires d’abattages aménagées ou non. (IPR/IFRA, 2022)
1.2 Les infrastructures
Au Mali, nous comptabilisons 220 marchés à bétail, 5 abattoirs (frigorifique et régionaux), 7 boucheries modernes, 8 tanneries modernes et 56 mini-laiteries (Tableau 7 en annexe) (DNPIA, 2024).
| Flux commerciaux | Valeur (USD M) | Année | Formalité | Partenaires clés | Source |
|---|---|---|---|---|---|
| Exportations d'animaux vivants | 217,63 | 2023 | Officiel | Cote d’ivoire, Sénégal, Ghana, Libéria | INSTAT |
| Exportations de viande | 0,01 | 2023 | Officiel | Cote d’ivoire, Sénégal, Guinée | INSTAT |
| Exportations de peaux/peaux | 2,66 | 2023 | Officiel | Cote d’ivoire, Ghana, | INSTAT |
| Exportations transfrontalières informelles | - | - | Informel | - | - |
| Importations d'animaux vivants | 3,26 | 2023 | Officiel | Mauritanie, belgique | INSTAT |
| Importations de viande | 0,10 | 2023 | Officiel | Chine | INSTAT |
| Commentaire : Au Mali, les exportations transfrontalières informelles échappent aux statistiques nationales, ce qui rend son estimation difficile. | |||||
Cependant une étude a été menée de 2009-2012 par le projet ATP/EATP qui a fourni des meilleures estimations du volume réel et de la valeur des flux commerciaux d’exportations du bétail sur pied pour le Burkina Faso et le Mali. L’ATP/EATP a aidé à documenter dans quelle mesure les statistiques officielles sous-estiment le volume et la valeur des flux commerciaux en matière d’exportations du bétail dans ces deux pays (Henri P, 2013).
| Denrée | Source | Volume annuel moyen | Valeur (USD M) | Estimation du potentiel d’exportation |
|---|---|---|---|---|
| Bétail du Mali, Burkina Faso | Données ATP | 390 000 têtes | 244 | 730 000 têtes |
| Enquêtes de marché | 653 000 têtes | 408 | 456 Millions de dollars | |
| Petits ruminants du Mali, Burkina | Données ATP | 576 000 têtes | 46 | 2 000 000 têtes |
| Enquêtes de marché | 593 000 têtes | 47 | 160 Millions de dollars | |
| Tout le bétail | Données ATP | - | 290 | 47% |
| Enquêtes de marché | - | 451 | 73% | |
| Données officielles | - | 181,6 | 29% |
Commentaire : Selon ces estimations, la valeur totale des exportations de bétail du Mali et du Burkina Faso est d’environ 451 Millions de dollars par an (agrégé en valeur aux prix du marché de gros). L’implication est que les données atp sur les flux commerciaux représentaient presque la moitié de la valeur des transactions réelles (total de l’estimation du potentiel d’exportation), tandis que les études de marché récentes en représentaient presque les trois quarts. Par contre, et cela n’est pas une estimation exceptionnelle, les statistiques officielles ne représentent probablement en moyenne qu’environ le tiers des transactions réelles en valeur (Henri P, 2013).
Les circuits de commercialisation du bétail
Au Mali les circuits de commercialisation du bétail sont complexes, avec des axes d’approvisionnement concernant plusieurs régions. On distingue (Dembélé, 2017) :
- Les circuits ayant leur origine dans le Sahel Occidental traversant les parties nord des régions de Kayes, Koulikoro et Ségou, pour desservir la Côte d’Ivoire, le Libéria et le Sénégal ;
- Les circuits ayant leur origine dans le Delta Central traversant les régions de Ségou et Sikasso, pour desservir Bamako, la Côte d’Ivoire, le Libéria et le Ghana ;
- Les circuits ayant leur origine dans le Haut Gourma Central traversant le Gourma et le Haoussa pour desservir Bamako, la Côte d’Ivoire, le Niger, le Burkina Faso, le Ghana, le Nigéria et les marchés sud algériens.
Les principaux axes desservis sont les suivants :
- Les axes desservant l’Abattoir Frigorifique de Bamako et les abattoirs régionaux (Kayes, Sikasso, Ségou et Mopti) ;
- Les axes desservant les marchés côtiers (Côte d’Ivoire, Libéria, Ghana, Guinée Conakry, Nigéria, Sénégal) ;
- Les axes desservant les marchés sud algériens.
L’Intégration au marché influe de manière positive la situation socio-économique des communautés pastorales car elle :
- Génère des revenus : lors des foires les pasteurs vendent leurs animaux pour avoir de la liquidité et pour subvenir aux besoins familiaux.
- Améliore la situation alimentaire et nutritionnelle des pasteurs : les animaux sont vendus/troquer pour s’approvisionner en céréales et condiments lors des jours de foire.
- Améliore la résilience des pasteurs : pendant les périodes de crise, une partie des animaux sont vendus pour assurer les moyens d’existences.
Donc l’absence d’intégration au marché entrainera une chute de revenus des pasteurs, une crise alimentaire et un accroissement de leur vulnérabilité face aux chocs (climatiques et sécuritaires).
Au Mali, actuellement le seul obstacle qui empêche l’accès au marché intérieur est l’insécurité grandissante, les pasteurs se voient interdire l’accès à certains marchés (marché de regroupements) par les groupes armés. D’autres marchés terminaux aussi ont été fermés par les autorités du pays par mesure de sécurité.
Quant aux marchés transfrontaliers leurs accès peuvent être limités par l’insécurité et par le non-respect de la règlementation en matière d’exportation du bétail au mali et en pays d’accueil.
En ce qui concerne le commerce informel, on peut dire qu’il est un frein à la reconnaissance officielle de la contribution pastorale car il échappe aux statistiques des services impliqués dans ce secteur. Par conséquent, la contribution du pastoralisme au Produit Intérieur Brut (PIB) et à la sécurité alimentaire est sous-évaluée par le Ministère de l’économie et des finances freinant ainsi les investissements publics directs.
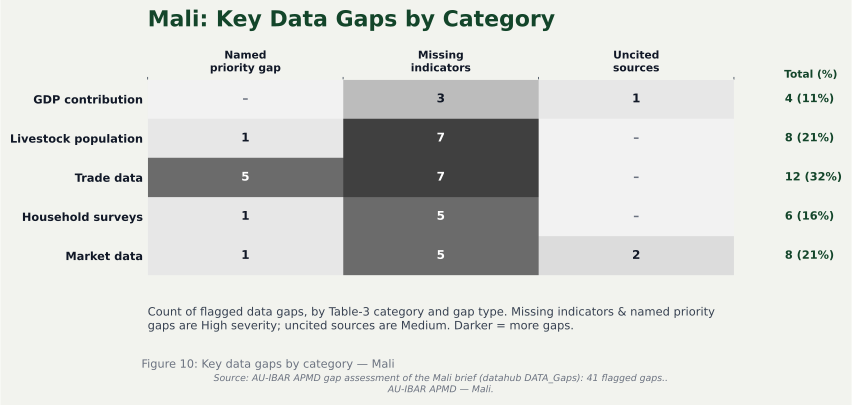
| Catégorie de données | Description de l'écart | Impact sur la reconnaissance | Action possible |
|---|---|---|---|
| Contribution au PIB | La contribution Réelle de l’élevage au PIB est largement supérieure à 11,8%. Cela s’explique par la non intégration de l’économie informel (abattages non déclarés, commerce transfrontalier informel), de l’autoconsommation et des services écosystémiques (non monétisés) dans les statistiques. | La sous-évaluation de l’élevage au PIB marginalise l’économie pastorale dans les politiques publiques | -Accentuer le suivi au niveau des abattages et des exportations de bétail en impliquant les services techniques concernés (DNPIA, DNSV, DGCC) - Evaluer monétairement l’autoconsommation et les services écosystémiques afin qu’ils puissent être intégrer dans le calcul du PIB. |
| Population animale | La population animale réelle est largement supérieure aux chiffres officiels. Cela s’explique par l’absence de Recensement exhaustif récent du cheptel, | La rentabilité réelle du secteur est sous-estimée par conséquent les décideurs politiques limitent les investissements publics. | Organiser le recensement national du cheptel avant la période de transhumance |
| Données commerciales | Largement sous-évaluées à cause de l’exportation informelle qui échappe aux statistiques. | Réduit les recettes d’exportations du bétail et fragilise l’économie nationale ce qui limite les investissements publics dans le secteur | -Accentuer le suivi au niveau des exportations de bétail en impliquant les services techniques concernés (DNPIA, DNSV, DGCC) |
| Enquêtes auprès des ménages | Les enquêtes nationales auprès des ménages ne font de distinction entre ménages pasteurs et agropasteurs, généralement ils les regroupent tous les deux. | Le nombre de ménages pastoraux étant méconnu, cela limitera les aides et investissement en faveur des populations pastorales | Elargir les enquêtes nationales jusqu’aux zones pastorales et faire la distinction entre pasteurs et agropasteurs. |
| Données de marché | Les données de marché sont largement sous-estimées car ils ne prennent pas en compte les marchés informels qui échappent aux statistiques | Limitent les investissements en matière d’infrastructures marchandes par les politiques publiques | Organiser et structurer les acteurs des marchés en coopérative. Mettre en place des comités de gestion qui veilleront à la bonne gestion et à la traçabilité des marchés. |
1. Conclusion
Au Mali, bien que le pastoralisme contribue de manière significative au PIB agricole (41,1 %) et 11,8 % au PIB national, une grande partie des échanges (animaux, produits laitiers) s’effectue dans des circuits informels et échappe aux statistiques nationales. À cela s’ajoute l’autoconsommation et les services écosystémiques (non monétisés) qui sont non comptabilisés dans le calcul du PIB. La non prise en compte de ces éléments diminue considérablement la contribution du pastoralisme au PIB National ce qui pousse l’Etat et les institutions financières à limiter les investissements dans ce sous-secteur.
2. Implications politiques
- Organiser un recensement du cheptel national tout en l’élargissant jusqu’aux zones pastorales (souvent difficiles d’accès) afin d’obtenir des données fiables.
- Elargir la couverture des enquêtes nationales sur les ménages jusqu’aux zones pastorales afin de dissocier les données des pasteurs à celles des agropasteurs.
- Organiser et structurer les acteurs des marchés en coopérative, ce qui permet une meilleure gestion et la traçabilité des marchés à bétail.
- Augmenter le budget alloué à l’élevage en accordant une attention particulière aux infrastructures pastoraux (réalisation ou réhabilitation).
- Accentuer le suivi au niveau des exportations de bétail et des abattages (non contrôlés) en impliquant les services techniques concernés (DNSV, DNPIA, DGCC) au niveau national comme régional.
- Comptabiliser l’autoconsommation et les services écosystémiques fournit par l’élevage dans le calcul du PIB, ce qui augmentera la contribution de l’élevage dans le PIB national.
- Aboubacar, D. (2017). Revue des filières bétail / viande et lait et des politiques qui les influencent au Niger. Niang, M., Salla, A. et Bedane, B. [eds.]. Rome, Italie et Abuja, Nigéria : FAO et ECOWAS.
- Alioune Ndiaye, Ivana Mardesic, Gregorio Velasco-Gil, Chec Ibrahima Ouattara (2025), Le pastoralisme au Sahel : évaluation économique, chocs et stratégies d’adaptation, Les cas du Burkina Faso, du Mali, de la Mauritanie et du Niger, Organisation des Nations Unies pour l’alimentation et l’agriculture, maroobe.com/wp-content/uploads/2025/07/Pastoralisme-au-Sahel.pdf.
- AMOUSSOU, K.B., 2008. Stratégies des acteurs de la filière des aliments du bétail au Mali (Rapport de recherche), 64P.
- APESS (2014) Association pour la promotion de l’élevage au sahel et en Savane, Eléments de bilan du soutien public à l’élevage au Mali depuis Maputo, Document de travail réalisé avec l’appui technique d’Inter réseau développement rural 2014. P 12. www. Inter-reseaux.org.
- ARA (2022), Adaptation Research Alliance), Pastoralism, farming and a changing climate in the Sahel region
- Astou Diao Camara et Adeline Derkimba., 2017. Le pastoralisme dans l’IGMVSS et le rôle des pasteurs dans la gestion durable des terres et des paysages en particulier dans les zones transfrontalières. Atelier régional. Reduire les écarts dans la Grande muraille Verte, Rélier les secteurs et et les acteurs pour renforcer les synergies et le changement d’échelle. In Atelier Régional : Intégrer la GDT dans la planification territoriale et accompagner les communes à sa mise en œuvre Projets : FLEUVE et Réduire les écarts dans la GMV financées par l’Union Européenne et le Fonds pour l’Environnement Mondial. 29-30 novembre et 01 décembre 2017, Nouakchott, Mauritanie. Rapport final de la rencontre régionale. p 22.
- Bosma R. et al., 1996. L’élevage en voie d’intensification. Synthèse de la recherche sur les ruminants dans les exploitations agricoles mixtes au Mali-Sud. Institut Royal des Tropiques (KIT), Amsterdam, Pays-Bas, Institut d’Economie Rurale (IER), Bamako, Mali. Volume 3. 202 pages.
- Catherine Simonet, Sy Martial Traoré, Stéphanie Brunelin et Lucie Royer (2019), MARCHÉS DE BÉTAIL AU SAHEL INTÉGRATION DES MARCHÉS, rôle du climat et des conflits dans la formation des prix.
- Coulibaly, Doubangolo (2008) Changements socio-techniques dans les systèmes de production laitière et commercialisation du lait en zone péri-urbaine de Sikasso, Mali. Doctorat Zootechnie des systèmes d'élevages, CIRAD, AgroParistech 2008AGPT0050 p.399. http://pastel.paristech.org/5012.
- DNPIA, (2014). Rapport d’activités annuelles de la Direction Nationale des Productions et des Industries Animales. Ministère de l’Elevage et de la Pêche, 53p.
- DNPIA (2024) Direction Nationale des Productions et Industries Animales, Rapport Annuel 2024, 182 p.
- Doubangolo COULIBALY (2022), Evaluation du potentiel d’amélioration du disponible fourrager cultivé dans les six (6) pays du PRAPS (Burkina Faso, Mali, Mauritanie, Niger, Sénégal, Tchad) Rapport technique Mali https://www.praps-cilss.org/content/download/4767/35942/version/1/file/Rapport-technique-Etude_Mali.pdf
- ENSAN (2024), Enquête Nationale sur la sécurité alimentaire et Nutritionnelle, Rapport Définitif, 90 pages.
- ENSAN (2015), Enquête Nationale sur la sécurité alimentaire et Nutritionnelle, Rapport de synthèse, 33 pages.
- FIDA (2025), Fonds international de développement agricole), Investir dans les populations rurales, https://www.ifad.org/fr/elevage
- Henri P. Josserand (2013), Estimations des volumes et de la valeur du commerce régional des denrées de base, 44 pages.
- Ickowicz, A., V. Ancey, C. Corniaux, G. Duteurtre, R. Poccard-Chappuis, I. Touré, E. Vall & A. Wane 2012. Crop livestock production systems in the Sahel – increasing resilience for adaptation to climate change and preserving food security. In: FAO 2012. Building resilience for adaptation to climate change in the agriculture sector. Proceedings of a Joint FAO/OECD Workshop 23–24 April 2012. FAO, Rome. Pp. 261 294.
- INSTAT (2015) Institut National des statistiques, Compte économique du Mali 1999-2013, 82 pages, https://www.instat-mali.org/laravel-filemanager/files/shares/pub/compnat99-13_pub.pdf
- INSTAT (2021) Institut National de la statistique, Rapport sur les principaux résultats définitifs du module Agriculture Intégrée dans la phase cartographie du recensement général de la population et l’habitat, Edition 5.
- INSTAT (2024), Institut National de la Statistique, Statistiques du Commerce Extérieur, Bulletin trimestriel, 3em Trimestre 2023, 199 pages.
- Inter-réseaux développement rural (2012), bulletin de synthèse souveraineté alimentaire, le pastoralisme en Afrique subsaharienne : connaitre ses atouts, comprendre ses enjeux, agir pour sa durabilité.
- IPR/IFRA, (2022), Institut polytechnique Rural de formation et de recherche appliquée de Katibougou, Elevage et économie au Mali : enjeux clés.
- Marty A. (2006). La Mobilité pastorale et sa viabilité. Entre atouts et défis. IRAM, Note Thématique N°3 : 4 p. Molina D’aranda De Darrax S. (2009). Le Lait local en périphérie de Bamako : Une Filière en Sursis ? Echogéo, 8, 2-14. En ligne : Http://Journals.Openedition.Org/Echogeo/11012 ; Doi : 10.4000/Echogeo.11012.
- Michel, J.F., J. Tyc & S. Messad 2002. Recensement national du cheptel transhumant et nomade au Mali. Montpellier : CIRAD-EMVT, 2 vol. (103, 228 p.Penning de Vries, F.W.T. & M.A. Djitèye (Eds.), 1982. La productivité des pâturages sahéliens. Une étude des sols, des végétations et de l’exploitation de cette ressource naturelle. Agric. Res. Rep. 918, PUDOC, Wageningen. 523 p.
- PNDE (2004), Politique Nationale de Développement de l’Elevage au Mali, Cadre d’orientation politique, 20 p.
- SODDA (2021), Projet d’Appui au Suivi des Objectifs de Développement Durable en Afrique, Analyse des bilans alimentaires du Mali sur la période de 2015-2018, rapport définitif. https://www.instat-mali.org/laravel-filemanager/files/shares/eq/rap-ana-bilan-alimen-2015-2018_eq.pdf
- Toure A., Moula N., Kouriba A., Traore B., Tindano K., Leroy P., Antoine-Moussiaux N. (2015). Dairy farms typology and management of animal genetic resources in the Peri-Urban zone of Bamako (Mali). Journal of Animal Rural Development in the Tropical and Subtropical, 116, (1), 37–47.
- Touré A., Kouriba, Bakary T., G Benoît., P. Leroy1, N. Antoine-Moussiaux, N. Moula, 2019. Pratiques et aspects zootechniques de l’élevage bovin laitier en zone périurbaine de Bamako et au Nord du Mali. Revue Agriculture. 10(2) : 14 – 26, (2019). Revue semestrielle – Université Ferhat Abbas Sétif 1Revue home page : http.www: http://revue-agro.univ-setif.dz.
- TOURE, A. (2020). Analyse des typologies d’élevage et des performances des bovins en vue d’évaluer des stratégies de développement des ressources génétiques bovines au Mali [PhD Thesis]. Université de Liège, Liège, Belgique, 148 p.
- Vall E., Aboubakar N., Hubert G. (2002). L’animal et l’élevage dans les espaces agraires, l’alimentation des villes et les politiques agricoles : Spécificités et complémentarité avec les autres activités rurales. Synthèse des communications du Thème 3. En ligne : Https://Hal.Archives-Ouvertes.Fr/Hal 00143514/Document.
- World Bank Group (2023), Note sur la situation économique du Mali 2023 : Renforcer la résilience financière en réponse aux sécheresses récurrentes
- ZAMPALIGRE, N., SAVADOGO, I., & SANGARE, M. (2019). Analyses des paramètres démographiques et zootechniques du cheptel bovin des élevages péri-urbains laitiers de la ville de Bobo-Dioulasso à l’Ouest du Burkina Faso. International Journal of Biological and Chemical Sciences, 13(1), 441–451
- Zana Jean-Luc SANOGO (IER) et Boubacar DIALLO (MSU) (2017), Etat des lieux et facteurs-clés pour un meilleur accès des producteurs maliens a la mécanisation par les producteurs au Mali, canr.msu.edu/fsg/publications/présentations pdfs/etat_des_lieux_et_acces_a_la_mecanisation_par_les_producteurs_au_mali.pdf.
| Régions | Espèces | |||||
|---|---|---|---|---|---|---|
| Bovins | Ovins | Caprins | Equins | Asins | Camelins | |
| Kayes | 795 807 | 2 180 925 | 1 987 542 | 174 390 | 28 200 | 981 |
| Koulikoro | 1 013 045 | 1 177 037 | 2 545 062 | 100 573 | 89 823 | 11 166 |
| Sikasso | 627 328 | 705 102 | 809 112 | 1 194 | 39 410 | 0 |
| Ségou | 1 010 213 | 1 737 364 | 2 769 581 | 21 444 | 54 010 | 938 |
| Mopti | 1 908 005 | 1 858 067 | 2 268 160 | 11 149 | 97 891 | 11 030 |
| Tombouctou | 1 402 548 | 2 974 118 | 4 933 084 | 136 234 | 227 440 | 250 988 |
| Gao | 1 194 699 | 4 778 796 | 6 323 369 | 27 534 | 211 933 | 279 820 |
| Kidal | 98 390 | 2 842 344 | 3 595 423 | 8 787 | 122 679 | 637 751 |
| Taoudenni | 32 715 | 74 998 | 50 656 | 0 | 2 757 | 40 204 |
| Ménaka | 147 462 | 916 585 | 1 040 128 | 1 493 | 90 171 | 124 978 |
| Nioro | 463 038 | 403 254 | 583 357 | 32 411 | 66 540 | 2 349 |
| Kita | 217 251 | 136 311 | 183 500 | 870 | 8 527 | 0 |
| Dioïla | 518 990 | 415 970 | 565 413 | 332 | 18 109 | 0 |
| Nara | 456 669 | 368 490 | 360 278 | 8 910 | 23 822 | 1 355 |
| Bougouni | 967 916 | 562 431 | 809 698 | 151 | 21 067 | 0 |
| Koutiala | 613 980 | 475 372 | 468 200 | 1 216 | 31 304 | 0 |
| San | 553 203 | 313 484 | 478 854 | 85 510 | 55 689 | 15 |
| Bandiagara | 887 833 | 935 591 | 1 855 764 | 29 091 | 47 825 | 4 361 |
| Douentza | 475 870 | 539 081 | 1 075 830 | 2 531 | 24 424 | 4 244 |
| Bamako | 45 998 | 89 068 | 55 721 | 587 | 862 | 0 |
| 2024 | 14 040 116 | 24 483 548 | 33 803 900 | 644 988 | 1 263 439 | 1 370 267 |
| Année | Bovins | Ovins | Caprins | Equins | Asins | Camelins |
|---|---|---|---|---|---|---|
| 2015 | 10 622 620 | 15 143 415 | 21 087 150 | 538 545 | 979 510 | 1 008 440 |
| 2016 | 10 941 400 | 15 900 500 | 22 141 650 | 549 270 | 999 200 | 1 028 700 |
| 2017 | 11 415 900 | 17 400 000 | 24 023 800 | 561 500 | 1 099 900 | 1 192 900 |
| 2018 | 11 758 377 | 18 270 000 | 25 224 990 | 572 730 | 1 121 898 | 1 216 758 |
| 2019 | 12 111 128 | 19 183 500 | 26 486 240 | 584 184 | 1 144 336 | 1 241 093 |
| 2020 | 12 474 462 | 20 142 677 | 27 810 553 | 595 869 | 1 167 223 | 1 265 915 |
| 2021 | 12 848 696 | 21 149 811 | 29 201 081 | 607 786 | 1 190 567 | 1 291 233 |
| 2022 | 13 234 157 | 22 207 301 | 30 661 135 | 619 942 | 1 214 379 | 1 317 058 |
| 2023 | 13 631 181 | 23 317 666 | 32 194 191 | 632 341 | 1 238 666 | 1 343 399 |
| 2024 | 14 040 116 | 24 483 548 | 33 803 900 | 644 988 | 1 263 439 | 1 370 267 |
| Groupe de produits | 2015 | 2016 | 2017 | 2018 | Moyenne |
|---|---|---|---|---|---|
| Viande (abattage) et produits | 11 | 11 | 11 | 14 | 12 |
| Abats comestibles | 3 | 3 | 3 | 3 | 3 |
| Graisses animales et Produits | 1 | 1 | 1 | 1 | 1 |
| Groupe de produits | 2015 | 2016 | 2017 | 2018 | Moyenne |
|---|---|---|---|---|---|
| Total Demande | 76 | 75 | 72 | 74 | 74 |
| Produits Végétaux | 65 | 63 | 61 | 62 | 23 |
| Produits Animaux | 11 | 11 | 11 | 12 | 11 |
| Classe de sécurité alimentaire | Nombre d’UBT |
|---|---|
| Sécurité alimentaire | 6,30 |
| Sécurité alimentaire limite | 5,68 |
| Insécurité alimentaire modérée | 4,44 |
| Insécurité alimentaire sévère | 3,36 |
| Moyenne Nationale | 5,50 |
| INFRASTRUCTURES | Nombre total |
|---|---|
| Infrastructures de production | |
| Atelier d'embouche | 79 |
| Abattoirs Frigorifiques | 3 |
| Abattoirs Régionaux | 5 |
| Aires d’abattage | 243 |
| Tueries rurales | 9 |
| Transformation/Commercialisation | |
| Foires et Marchés à bétail | 497 |
| Marché à bétail | 220 |
| Etales individuels | 2234 |
| Etales de boucheries | 55 |
| Boucheries semi-modernes | 6 |
| Boucheries modernes | 7 |
| Boucheries collectives | 277 |
| Tanneries artisanales | 125 |
| Tanneries modernes | 8 |
| Mini-laiteries | 56 |
| Point de collecte de lait | 113 |
| Centre de collecte de lait | 126 |
| Rôtisseries | 3225 |
| Séchoirs viande | 22 |
| Séchoirs cuirs et peaux | 119 |
| Conservation/Stockage | |
| Magasins de stockage cuirs et peaux | 21 |
| Chambres froides pour viandes | 6 |
| Magasin d’aliment bétail | 149 |
| Granges | 8 |
Les Principaux Partenaires Commerciaux
La très grande majorité du bétail exporté sur pied ou sous forme de viande est absorbée par le marché sous régional :
- La Côte d'Ivoire : Il s'agit du partenaire historique et premier client du Mali. Le marché d'Abidjan est la destination de compétition principale pour le bétail malien, le pays côtier dépendant fortement des importations sahéliennes pour couvrir ses besoins en viande.
- Le Sénégal : Partenaire majeur du Mali pour l'exportation de bovins et d'ovins, avec d'importants flux commerciaux qui s'intensifient lors des périodes de forte demande comme la Tabaski.
- Le Burkina Faso et autres : Des échanges bilatéraux réguliers ont lieu avec le Burkina Faso, le Ghana, le Togo et la Guinée pour l'approvisionnement en animaux sur pied et la transhumance.
- NB : Les flux obéissent souvent à des réglementations régionales visant à harmoniser les échanges et à sécuriser la mobilité pastorale. Le Mali s'est retiré de la Communauté économique des États de l'Afrique de l'Ouest (CEDEAO) avec effet au 29 janvier 2025, conjointement avec le Burkina Faso et le Niger. Il demeure membre de l'Union économique et monétaire ouest-africaine (UEMOA) et de la Communauté des États sahélo-sahariens (CEN-SAD), dont les cadres réglementaires continuent d'encadrer ces échanges. Le Mali participe également à l'Alliance des États du Sahel (AES).